Paragrafen
Paragraaf lokale heffingen
Terug naar navigatie - - Paragraaf lokale heffingenInleiding
Terug naar navigatie - Paragraaf lokale heffingen - InleidingHieronder treft u een beknopte uiteenzetting aan van de omvang van het huidige pakket aan belastingen en van het beleid met betrekking tot de jaarlijks vast te stellen tarieven en de kwijtschelding van belastingen.
Ook zijn de effecten van dat beleid vertaald in de woonlastenontwikkeling voor het jaar 2027 ten opzichte van 2026.
Overzicht belastingen en heffingen
Terug naar navigatie - Paragraaf lokale heffingen - Overzicht belastingen en heffingenOnroerendezaakbelastingen
De onroerendezaakbelastingen zijn de belangrijkste gemeentelijke belastingen waarvan de opbrengst tot de algemene middelen behoort en dus naar eigen inzicht kan worden besteed. De hoogte van de aanslagen is zowel afhankelijk van de waarde van een object, zoals die elk jaar wordt bepaald op basis van de Wet waardering onroerende zaken (hierna: Wet WOZ), als van de door de raad vastgestelde tarieven.
Er wordt onderscheid gemaakt tussen tarieven voor eigenaren van woningen, eigenaren van niet-woningen en gebruikers van niet-woningen.
Roerende woon- en bedrijfsruimteheffingen
Deze qua omvang bescheiden heffingen, zijn een tegenhanger van de onroerendezaakbelastingen. Het kenmerkende verschil is, zoals de naam van deze belastingen al doet vermoeden, dat zij zich richten op roerende zaken die bestemd zijn om duurzaam ter plaatse te blijven, zoals bedrijfsvaartuigen en woonboten.
De hoogte van de heffing is gekoppeld aan de WOZ-waarde van die objecten. Net als de onroerendezaakbelastingen kennen ook deze belastingen drie tarieven.
Forensenbelasting
De forensenbelasting wordt geheven van een natuurlijke persoon die voor hemzelf of zijn gezin (meer dan) negentig dagen een gemeubileerde woning binnen de gemeente beschikbaar houdt (veelal een tweede woning). Bijkomende eis is, dat diegene geen hoofdverblijf houdt binnen de gemeente waar de woning is gelegen. De belasting is gekoppeld aan de hoogte van de WOZ-waarde van de woning. Dat is dezelfde waarde als wordt gebruikt voor de onroerendezaakbelastingen. Bij de forensenbelasting geldt een maximumtarief.
Toeristenbelasting
Met ingang van 1 januari 2021 is de toeristenbelasting ingevoerd. De toeristenbelasting is een algemene belasting en daarmee een algemeen dekkingsmiddel.
De belasting is gebaseerd op de gedachte dat door personen die binnen de gemeentegrenzen verblijven en niet zijn ingeschreven in het BRP, maar wel gebruik maken van de (algemene) gemeentelijke voorzieningen, een bijdrage leveren aan deze algemene voorzieningen. De belasting moet dan ook worden gezien als een tegemoetkoming in de kosten van de gemeente voor de instandhouding van die voorzieningen. De belasting wordt verschuldigd voor het houden van verblijf met overnachting tegen vergoeding en wordt geheven van degene die verblijf biedt. Deze is dan op grond van regelgeving bevoegd de belasting te verhalen op de persoon of personen die verblijf houden.
Reclamebelasting
Deze belasting wordt geheven voor het doen van openbare aankondigingen (reclame-uitingen). Het tarief is een vast bedrag per jaar per vestiging. In de praktijk betalen voornamelijk de eigenaar/gebruikers van winkelruimten in het centrum van Dokkum deze belasting.
Vanwege een overeenkomst met Stichting Ondernemersfonds Dokkum, wordt de jaarlijkse opbrengst onder aftrek van perceptiekosten (gemeentelijke kosten om deze belasting te heffen en te innen) uiteindelijk teruggegeven aan de Stichting. De gelden dienen dan te worden aangewend voor diverse promotionele activiteiten gericht op versteviging van de economische positie van de binnenstad van en haar winkelbestand.
Parkeerbelastingen
Deze belastingen worden geheven voor het parkeren van motorvoertuigen waar dat alleen tegen betaling is toegestaan. En voor de afgifte van een vergunning om op een betaalde plaats te mogen staan zonder de meter in werking te stellen. Het zogenoemde belanghebbende parkeren.
De gemeente is vrij om de hoogte van de tarieven te bepalen. Dat geldt niet voor het tarief als niet of niet tijdig voor het parkeren is betaald. In dat geval ontvangt de houder van het kenteken een naheffingsaanslag (“parkeerbon”) waarvan de maximale hoogte wettelijk is vastgesteld. Voor het jaar 2027 is dat maximum € 84,30.
Afvalstoffenheffing
De afvalstoffenheffing is een zogenaamde bestemmingsheffing. De opbrengst vloeit niet naar de algemene middelen, maar dient ter dekking van de kosten van afvalinzameling en –verwerking van huishoudelijke afvalstoffen. Het uitgangspunt is dat deze kosten inclusief de kosten van kwijtschelding volledig worden gedekt uit de opbrengst van de afvalstoffenheffing (100% kostendekking). In de tariefstelling wordt onderscheid gemaakt tussen een- en meerpersoonshuishoudens. Hiermee wordt invulling gegeven aan het principe “de vervuiler betaalt”.
Rioolheffing
De kosten voor het beheren en in stand houden van het rioolstelsel worden door middel van de rioolheffing verhaald op de gebruikers van woningen en niet-woningen die op dat stelsel zijn aangesloten. De gemeente heeft naast de zorgplicht voor gemeentelijk afval- en hemelwater ook de zorgplicht voor grondwater. De opbrengst van de rioolheffing, met als uitgangspunt 100% kostendekking (inclusief kosten van kwijtschelding) wordt gebruikt om de voorzieningen, die dienen voor de uitvoering van genoemde zorgplicht, te bekostigen.
Leges
Voor elk van de belastingverordeningen waarbij sprake is van kostenverhaal, zoals de hiervoor aangehaalde verordeningen afvalstoffen- en rioolheffing, moet inzichtelijk worden gemaakt, dat de totale geraamde baten van de verordening niet uitgaan boven de totale lasten van de verordening.
Deze opbrengstnorm ziet op de verordening in haar totaliteit, maar anders dan in bijvoorbeeld de Verordening rioolheffing of afvalstoffenheffing worden in de Legesverordening heel veel verschillende diensten van een tarief voorzien. Voorbeelden zijn paspoorten, rijbewijzen, huwelijksvoltrekkingen, omgevingsvergunningen, evenementenvergunningen en drank- en horecavergunningen.
De diensten waarvoor leges worden geheven, zijn in de Legesverordening op samenhang geclusterd.
• Hoofdstuk 1 Algemene dienstverlening;
• Hoofdstuk 2 Dienstverlening en besluiten in het kader van de Omgevingswet;
• Hoofdstuk 3 Dienstverlening vallend onder de dienstenrichtlijn en niet vallend onder hoofdstuk 2
Onder hoofdstuk 1 vallen met name de legestarieven voor diensten van Burgerzaken (paspoorten, rijbewijzen en huwelijksvoltrekkingen).
Onder hoofdstuk 2 vallen de legestarieven voor diensten die verleend worden in het kader van de Omgevingswet.
Onder hoofdstuk 3 vallen de legestarieven voor diensten die uitsluitend verleend worden aan ondernemers zoals de vergunningen in het kader van de Alcoholwet, de evenementenvergunning en de vergunning voor seksbedrijven.
Kruissubsidiëring
Binnen hoofdstuk 1 is kruissubsidiëring toegestaan. Zo mag bijvoorbeeld het tarief voor huwelijksvoltrekkingen meer dan kostendekkend worden vastgesteld ter compensatie van een niet kostendekkend tarief voor paspoorten. Ook binnen hoofdstuk 2 is kruissubsidiëring toegestaan en ook tussen hoofdstuk 1 en 2. Niet kostendekkende tarieven voor de diensten die vallen onder hoofdstuk 1 mogen dus gecompenseerd worden door meer dan kostendekkende tarieven voor de omgevingsvergunning uit hoofdstuk 2. Op grond van de Europese Dienstenrichtlijn is binnen hoofdstuk 3 kruissubsidiëring niet toegestaan. Voor elk van de tarieven van die Titel geldt de norm van maximaal 100% kostendekking.
Kostendekking (ANG-model)
Met ingang van het jaar 2021 is besloten om voor hoofdstuk 1 tot en met 2 van de legesverordening de tarieven op een zodanig niveau vast te stellen dat (al dan niet met gebruikmaking van kruissubsidiering) ernaar wordt gestreefd dat 100% van de lasten wordt verhaald. Dit wordt niet voor hoofdstuk 3 toegepast omdat de effecten daarvan te veel op maatschappelijke en economische weerstand stuitten.
Uitgangspunt voor de berekening van de lasten is het zogenoemde ANG-model. Ook voor het jaar 2027 is dat model leidend voor de in aanmerking te nemen geraamde lasten per hoofdstuk.
Lig- en staangeld pleziervaartuigen/campers
Op grond van deze belastingverordening worden rechten geheven van houders van pleziervaartuigen en campers die gebruik maken van respectievelijk lig- en standplaatsen die bij de gemeente in beheer en onderhoud zijn. De heffing ziet hoofdzakelijk op passanten. Voor zover zij tevens nachtverblijf houden tegen vergoeding is ook toeristenbelasting verschuldigd.
De hoogte van de heffing voor liggelden is afhankelijk van de lengte van het schip en de duur van het verblijf. Voor campers wordt steeds een vast bedrag per dag per standplaats in rekening gebracht.
Rioolaansluitrecht
Nog slechts zelden worden op fiscale wijze de kosten verhaald voor het aansluiten van bestaande panden op het gemeentelijke rioolnet. In die sporadische gevallen voorziet de verordening rioolaansluitrecht in een eenmalige heffing. De belasting wordt geheven van de aanvrager van de dienst.
Lijkbezorgingsrechten
Op basis van deze belastingverordening worden rechten geheven voor het gebruik van de gemeentelijke begraafplaatsen en de daarmee samenhangende diensten. Zowel het gebruik als de aard van de af te nemen diensten kennen veel verschijningsvormen, die in de bij de verordening behorende tarieventabel met naam en toenaam limitatief zijn genoemd.
Tarieven- en kwijtscheldingsbeleid
Terug naar navigatie - Paragraaf lokale heffingen - Tarieven- en kwijtscheldingsbeleidTarievenbeleid
- Voor zover geen ander beleid of andere overwegingen gelden, worden de tarieven van de belastingen, heffingen en rechten verhoogd met de stijging van het consumentenprijsindexcijfer. Voor het jaar 2027 is daarbij uitgegaan van een inflatiepercentage van 1,9 %, gebaseerd op de Consumentenprijsindex van maart 2026 van het Centraal bureau voor de statistiek.
- De opbrengst onroerendezaakbelastingen wordt enerzijds beïnvloed door de WOZ-waardeontwikkeling en anderzijds door de tariefstelling. Voor woningen wordt een waardestijging verwacht van 8,42% en van niet-woningen 0%. Dit resulteert in een daling van het tarief van OZB eigenaar woningen met 6,05%. Het tarief OZB eigenaar niet-woningen stijgt met 0,31% en het tarief OZB gebruiker niet-woningen daalt met 0,14%.
-
Voor de toeristen- en parkeerbelastingen geldt, dat zij dienen als instrumentarium en daarmee als onderdeel van een veel meer omvattend beleid aangaande toerisme en de bereikbaarheid van winkelkernen. De tariefontwikkelingen van die belastingen zijn dan ook zelden autonoom, maar vaak gekoppeld aan de gewenste richting op genoemde beleidsterreinen. In onderhavig jaar is er geen tariefstijging aangehouden voor de toeristenbelasting. De tarieven voor parkeerbelastingen zijn waar mogelijk verhoogd met 1,9%.
- Voor de afvalstoffen- en rioolheffing wordt een kostendekking aangehouden van 100%. Dit resulteert in een stijging van de tarieven voor de afvalstoffenheffing met 14,49%. Het tarief voor de rioolheffing daalt met 4,32%.
- Voor de leges is aansluiting gezocht bij het ANG-model.
Kwijtscheldingsbeleid
Met het hanteren van een kwijtscheldingsregeling geeft de gemeente een deel van zijn burgers de mogelijkheid om voor een lagere belastingaanslag in aanmerking te komen. De ruimte om een eigen gemeentelijk kwijtscheldingsbeleid te voeren is beperkt. De criteria waaraan kwijtscheldingsverzoeken getoetst worden, zijn op rijksniveau vastgesteld. Wel mogen gemeenten zelf bepalen van welke belastingen zij kwijtschelding verlenen en welk deel van de belastingaanslag wordt kwijtgescholden.
De aanslagen onroerendezaakbelastingen, afvalstoffenheffing en rioolheffing komen in principe voor kwijtschelding in aanmerking. De gemeente Noardeast-Fryslân maakt gebruik van de ruimst mogelijke normen voor kwijtschelding, te weten de 100% bijstandsnorm en 100% AOW-norm. Dit geldt tevens voor de vermogenstoets, waarbij ook de ruimst mogelijke extra vermogensvrijstelling gehanteerd wordt.
Het totaalbedrag aan te verlenen kwijtscheldingen wordt geraamd op € 360.000. Dit totaalbedrag is nagenoeg gelijk toe te kennen aan de afvalstoffenheffing en ook rioolheffing.
Tarieven 2027
| Belasting soort | Tarief 2026 | Tarief 2027 | % |
| OZB-eigenaar woningen | 0,1230% | 0,1156% | -6,05% |
| OZB-eigenaar niet-woning | 0,3195% | 0,3205% | 0,31% |
| OZB-gebruiker niet-woning | 0,2428% | 0,2425% | -0,14% |
| Roerende Woon- en Bedrijfsruimten eigenaar woning | 0,1230% | 0,1156% | -6,05% |
| Roerende Woon- en Bedrijfsruimten eigenaar niet-woning | 0,3195% | 0,3205% | 0,31% |
| Roerende Woon- en Bedrijfsruimten gebruiker niet-woning | 0,2428% | 0,2425% | -0,14% |
| Forensenbelasting | 0,5773% | 0,5882% | 1,9% |
| Reclamebelasting | € 502,95 | € 512,60 | 1,9% |
| Parkeerbelastingen | div. | div. | |
| Leges | div. | div. | |
| Toeristenbelasting | € 2,00 | € 2,00 | 0% |
|
Rioolheffing
Woning Niet-woning Grootverbruikers Percelen zonder aansluiting op waterleidingnet of waterverbruik < 10m3 |
€ 240,21 € 240,21 € 21,21 € 47,59 |
€ 229,83 € 229,83 € 20,29 € 45,53 |
-4,32% |
|
Afvalstoffenheffing Eénpersoonshuishouden Meerpersoonshuishouden |
€ 191,84 € 272,55 |
€ 219,63 € 312,04 |
14,49% |
|
Lig- en staangeld pleziervaartuigen/campers |
div. | div. | |
|
Rioolaansluitrecht |
div. | div. | |
|
Lijkbezorgingsrechten |
div. | div. |
Belastingopbrengsten
Terug naar navigatie - Paragraaf lokale heffingen - BelastingopbrengstenOpbrengsten belastingen 2027 (bedragen x 1.000 euro)
| Belasting soort | Verwachte opbrengst 2026 | Begroting 2027 | Mutatie |
| OZB-eigenaar woningen | 8.219 | 8.419 | 200 |
| OZB-eigenaar niet-woning | 3.239 | 3.350 | 111 |
| OZB-gebruiker | 1.989 | 2.045 | 56 |
| Roerende Woon- en Bedrijfsruimten | 1 | 2 | 1 |
| Forensenbelasting | 317 | 281 | -36 |
| Toeristenbelasting | 785 | 785 | 0 |
| Parkeerbelastingen | 315 | 895 | 580 |
| Reclamebelasting | 89 | 91 | 2 |
| Afvalstoffenheffing | 5.054 | 5.822 | 768 |
| Rioolheffing | 4.822 | 4.823 | 1 |
| Liggeld woonschepen en bedrijfsvaartuigen | 4 | 4 | 0 |
| Lig- en staangeld pleziervaartuigen/campers | 173 | 176 | 3 |
| Leges | 2.088 | 2.060 | -28 |
| Lijkbezorgingsrechten | 516 | 323 | -193 |
| Totaal | 27.611 | 29.076 | 1.465 |
Kostendekking Afvalstoffenheffing, rioolheffing, leges en rechten lijkbezorging
Terug naar navigatie - Paragraaf lokale heffingen - Kostendekking Afvalstoffenheffing, rioolheffing, leges en rechten lijkbezorgingAfvalstoffenheffing (bedragen x 1.000 euro)
| Overzicht kostendekking afvalstoffen | Taakveld | Begroting 2027 |
| LASTEN: | ||
| Exploitatielasten afvalstoffen | 7.3 Afval | 4.829 |
| Straatreiniging | 7.3 Afval | 63 |
| Heffings- en inningskosten | 0.64 Belastingen overig | 5 |
| Overhead | 0.4 Overhead | 401 |
| Compensabele BTW | n.v.t. | 790 |
| Kwijtscheldingen | 6.3 Inkomensregelingen | 180 |
| Kapitaallasten | 7.3 Afval | 225 |
| Totale lasten | 6.493 | |
| BATEN: | ||
| Afvalstoffenheffing | 7.3 Afval | 5.085 |
| Dividend | 7.3 Afval | 30 |
| Verpakkingen/matrassen/prullenbakken | 0.5 Treasury | 225 |
| Onttrekking voorziening | 7.3 Afval | 180 |
| Overige baten | 7.3 Afval | 236 |
| Tariefstijging 14,49% | 7.3 Afval | 737 |
| Totale baten | 6.493 | |
| Dekkingspercentage | 100% |
Rioolheffing (bedragen x 1.000 euro)
| Overzicht kostendekking riolering | Taakveld | Begroting 2027 |
| LASTEN: | ||
| Exploitatielasten riolering | 7.2 Riolering | 2.342 |
| Straatreiniging | 7.2 Riolering | 62 |
| Heffings- en inningskosten | 7.2 Riolering | 5 |
| Overhead | 0.4 Overhead | 428 |
| Compensabele BTW | n.v.t. | 599 |
| Kwijtscheldingen | 6.3 Inkomensregelingen | 180 |
| Kapitaallasten | 7.2 Riolering | 2.003 |
| Totale lasten | 5.619 | |
| BATEN: | ||
| Rioolheffing | 7.2 Riolering | 4.823 |
| Overige baten | 7.2 Riolering | 16 |
| Onttrekking aan voorziening | 7.2 Riolering | 780 |
| Totale baten | 5.619 | |
| Dekkingspercentage | 100% |
Lijkbezorgingsrechten (bedragen x 1.000 euro)
| Overzicht kostendekking lijkbezorgingsrechten | Taakveld | Begroting 2027 |
| LASTEN: | ||
| Exploitatielasten begraafplaatsen | 7.5 Begraafplaatsen | 760 |
| Overhead | 0.4 Overhead | 167 |
| Kapitaallasten | 7.5 Begraafplaatsen | 79 |
| Totale lasten | 1.006 | |
| BATEN: | ||
| Begraaftarieven | 7.5 Begraafplaatsen | 323 |
| Overige baten | 7.5 Begraafplaatsen | 211 |
| Totale baten | 534 | |
| Dekkingspercentage | 53% |
Leges (bedragen x 1.000 euro)
| Begrote opbrengsten 2027 | Toegerekende kosten ANG model | Kostendekking | |
| Titel 1 Algemene Dienstverlening | 1.168 | 1.302 | 90% |
| Titel 2 Dienstverlening vallend onder fysieke leefomgeving/omgevingsvergunning | 869 | 849 | 102% |
| Totaal Titel 1 en 2 | 2.037 | 2.151 | 95% |
| Titel 3 Dienstverlening vallend onder Europese dienstenrichtlijnen | 23 | 128 | 18% |
| Totaal Legesverordening | 2.060 | 2.279 | 90% |
Woonlastenontwikkeling een- en meerpersoonshuishoudens
Terug naar navigatie - Paragraaf lokale heffingen - Woonlastenontwikkeling een- en meerpersoonshuishoudensWoonlasten 2027 eigenaar - bewoner 1)
| Gemiddelde woonlasten eigenaar-bewoner | Eenpersoonshuishouden 2027 | Meerpersoonshuishouden 2027 |
| Onroerendezaakbelastingen eigenaar 2) | 431,00 | 431,00 |
| Afvalstoffenheffing | 219,63 | 312,04 |
| Rioolheffing 3) | 229,83 | 229,83 |
| Totaal | 880,46 | 972,87 |
| Gemiddelde woonlasten 2026 | 858,05 | 938,76 |
| Toename lokale lastendruk | 2,6 % | 3,6 % |
1) Woonlastenontwikkeling een- en meerpersoonshuishoudens 2026 – 2027 in overeenstemming met de door het COELO gehanteerde berekening.
2) Voor het jaar 2027 is voor de berekening van de woonlasten een geschat gemiddelde WOZ-woningwaarde aangehouden van € 373.000 (voor 2026 was dit € 346.000)
3) Rioolheffing voor meerpersoonshuishoudens gebaseerd op een waterverbruik van 135 m3 per jaar en voor éénpersoonshuishoudens op 46 m3 per jaar.
Woonlasten huurder
| Gemiddelde woonlasten huurder | Eenpersoonshuishouden 2027 | Meerpersoonshuishouden 2027 |
| Afvalstoffenheffing | 219,63 | 312,04 |
| Rioolheffing 3) | 229,83 | 229,83 |
| Totaal | 449,46 | 541,87 |
| Gemiddelde woonlasten 2026 | 432,05 | 512,76 |
| Toename lokale lastendruk | 4,0% | 5,7% |
Vergelijken woonlasten op basis van Atlas van de lokale belastingen
Elk jaar publiceert het Centrum voor Onderzoek van de Economie van de Lagere Overheden (Coelo) een onafhankelijk onderzoeksinstituut verbonden aan de Rijksuniversiteit Groningen, de zogenoemde Atlas van de lokale belastingen. Dat Atlas geeft jaarlijks een overzicht van de heffingen van gemeenten, provincies en waterschappen, waaraan wij voor het jaar 2027 de onderstaande tabellen hebben ontleend. In die tabellen worden de gemiddelde woonlasten voor de eigenaar-bewoner en de huurder weergegeven, en ook de provinciale en landelijke rangorde voor wat betreft de meerpersoonshuishoudens. In het verlengde daarvan hebben wij, zowel in relatieve als absolute zin, de afwijkingen ten opzichte van het Fryske gemiddelde weergegeven. Let wel: het gaat hierbij om de cijfers 2026. De cijfers 2027 zijn uiteraard pas in de loop van volgend jaar beschikbaar.
Woonlasten 2026 eigenaar - bewoner
| Gemeente | Eenpersoons | Meerpersoons | Rangorde Provinciaal meerpersoons | Rangorde landelijk meerpersoons |
| Noardeast-Fryslân | 858 | 939 | 11 | 67 |
| Gemiddelde in Fryslân | 853 | 980 |
| Verhouding t.o.v. Frysk gemiddelde | Eenpersoons | Meerpersoons |
| In procenten | 0,6 % | -4,2 % |
| In euro's | 5 | -41 |
De provinciale rangorde is in 2026 in vergelijk met 2025 gewijzigd. Van de 18 gemeenten binnen de provincie staat Noardeast-Fryslân op plek 11 (was 10). Nummer 1 heeft de laagste woonlasten (Ameland) en nummer 18 de hoogste (Achtkarspelen).
Woonlasten 2026 huurder
| Gemeente | Eenpersoons | Meerpersoons | Rangorde Provinciaal meerpersoons | Rangorde landelijk meerpersoons |
| Noardeast-Fryslân | 432 | 513 | 10 | 185 |
| Gemiddelde in Fryslân | 369 | 500 |
| Verhouding t.o.v. Frysk gemiddelde | Eenpersoons | Meerpersoons |
| In procenten | 17,07% | 2,60% |
| In euro's | 63 | 13 |
Voor de huurder met een meerpersoonshuishouden geldt, dat de provinciale positie in 2026 ten opzichte van 2025 niet is gewijzigd. Plek 10 blijft 10. Nummer 1 heeft de laagste woonlasten (Harlingen) en nummer 18 de hoogste (Waadhoeke). De landelijk positie is verslechterd. Daar is de gemeente in de rangorde van “goedkoopste” gemeenten gedaald van plek 171 naar plek 185. De relatieve verschillen ten opzichte van het Fryske gemiddelde worden steeds kleiner. De gemeente groeit langzaam naar het Fryske gemiddelde toe.
Paragraaf weerstandsvermogen en risicobeheersing
Terug naar navigatie - - Paragraaf weerstandsvermogen en risicobeheersingInleiding
Terug naar navigatie - Paragraaf weerstandsvermogen en risicobeheersing - InleidingDe Gemeente Noardeast-Fryslân acht het wenselijk om risico's die van invloed zijn op de bedrijfsvoering beheersbaar te maken. Door inzicht in de risico's wordt de organisatie in staat gesteld om op verantwoorde wijze besluiten te nemen, zodat de risico’s nu en de risico’s gerelateerd aan toekomstige investeringen in verhouding staan tot de vermogenspositie van de organisatie. Om inzicht in de risico’s van de gemeente te kunnen verkrijgen is er een risico-inventarisatie uitgevoerd. Hieronder wordt verslag gedaan van de resultaten van de risico-inventarisatie. Op basis van de geïnventariseerde risico’s is het weerstandsvermogen berekend.
Risicoprofiel
Terug naar navigatie - Paragraaf weerstandsvermogen en risicobeheersing - RisicoprofielOm de risico's van de gemeente in kaart te brengen is een risico-inventarisatie uitgevoerd in samenwerking met de betrokken medewerkers uit de organisatie. Hierbij is gebruik gemaakt van het softwareprogramma NARIS waarmee risico's systematisch in kaart kunnen worden gebracht en beoordeeld. Uit de inventarisatie zijn 48 risico's in beeld gebracht. In het onderstaande overzicht wordt de top 10 van deze risico’s gepresenteerd die de hoogste bijdrage leveren aan de berekening van de benodigde weerstandscapaciteit. Deze top 10 risico’s bepalen gezamenlijk voor 79% het noodzakelijke weerstandsvermogen.
Met deze risico-inventarisatie hebben wij een eerste stap gezet in het beschrijven van risico’s. Het geeft meer inzicht in de aanwezige risico’s en stelt organisatie en bestuur in staat beter te sturen op de beheersing van risico’s en te bepalen welk weerstandsvermogen nodig is om financiële schade voortkomend uit risico’s te ondervangen. In tabel 1 treft u een overzicht aan van de top-10 risico’s van de gemeente Noardeast-Fryslân.
Tabel 1: belangrijkste financiële risico's
| Risiconummer | Risico | Gevolgen | Kans | Financieel gevolg | Invloed |
|
R309 |
Virussen en/of hacking. |
Stagnatie van werkzaamheden, performance verlies en/of verlies gegevens. |
30% |
max. € 5.000.000 |
22.38% |
|
R173 |
Toename van het aantal jeugdvoorzieningen door meer aanvragen dan verwacht. |
Er komt een overschrijding op de begrote budgetten. Deze overschrijding is afhankelijk van de zorgvraag en varieert per zwaarte van de zorgindicatie. |
35% |
max. € 1.750.000 |
11.98% |
|
R322 |
Werkelijke onderhoudsbehoefte van de kapitaalgoederen wijkt af van de geplande werkzaamheden. |
Onvoldoende grip op kapitaalgoederenbeheer waardoor mogelijk financiële tegenvallers ontstaan. |
70% |
max. € 1.500.000 |
10.30% |
|
R324 |
Bezuinigingen 2027 worden (deels) niet gehaald. |
De meerjarenbegroting is niet sluitend en er zijn bezuinigingen nodig van opgeteld € 5,9 miljoen. |
25% |
max. € 3.600.000 |
8.79% |
|
R321 |
Uitblijven nieuwe huisvesting gemeentewerven. |
Spoedoplossing huisvesting van gemeentewerven. |
70% |
max. € 1.000.000 |
7,23% |
|
R162 |
Prijsstijging van uit te besteden werk. Vertraging in leveringen. Prijsstijging inkoop bouwmateriaal en materieel. |
Toenemende kosten bij onderhoud, vervanging en nieuwe projecten. |
70% |
max. € 800.000 |
5.52% |
|
R318 |
Toename aantal uitkeringsgerechtigden (BUIG) |
Door een toename van het aantal uitkeringsgerechtigden ontstaat een incidenteel nadeel. |
30% |
max. € 1.500.000 |
3.93% |
| R313 | Budgetten tractie en randapparatuur vervanging en onderhoud onder druk. | Te lage vervangingsinvesteringen in de begroting en een tekort op het onderhoudsbudget. | 70% | max. € 500.000 | 3.46% |
|
R316 |
Toezeggingen Project Zorg en Onderwijs. | Gedane toezeggingen zijn niet of onvoldoende vastgelegd, waardoor onduidelijk is of en in hoeverre gemeente aan verplichtingen voldoet. | 50% | max. € 500.000 | 2.95% |
|
R319 |
Toename complexiteit casussen Jeugdzorg. | Toenemende complexiteit vraagt meer maatwerk en hogere kosten. | 50% |
max. € 500.000 |
2.46% |
Benodigde weerstandscapaciteit
Op basis van de ingevoerde risico’s is een risicosimulatie uitgevoerd in NARIS. Deze simulatie is toegepast om inzicht te krijgen in de financiële impact van de risico’s en om te bepalen welk bedrag gereserveerd moet worden om voldoende weerstand te kunnen bieden. Hierbij is bewust gekozen om niet het maximale bedrag van alle risico’s gezamenlijk te reserveren, aangezien het onwaarschijnlijk is dat alle risico’s gelijktijdig en in hun volle omvang zullen optreden.
Door gebruik te maken van de simulatie is berekend welk bedrag nodig is om ten minste 90% van de potentiële risico’s af te dekken. Uit de analyse blijkt dat hiervoor een bedrag van € 8.476.000 benodigd is. Dit bedrag wordt aangeduid als de benodigde weerstandscapaciteit. Het vormt een realistische inschatting van de financiële buffer die noodzakelijk is om de organisatie in staat te stellen adequaat te reageren op onvoorziene gebeurtenissen, zonder dat dit direct leidt tot financiële problemen.
Beschikbare weerstandscapaciteit
Terug naar navigatie - Paragraaf weerstandsvermogen en risicobeheersing - Beschikbare weerstandscapaciteitBeschikbare weerstandscapaciteit
De beschikbare weerstandscapaciteit van Gemeente Noardeast-Fryslan bestaat uit het geheel aan middelen dat de organisatie daadwerkelijk beschikbaar heeft om de risico's in financiële zin af te dekken. In het geval van de gemeente Noardeast-Fryslân is dat de Algemene reserve en de post onvoorzien.
| Weerstandscapaciteit | Bedrag |
| Algemene reserve | € 3.386.000 |
| Algemene reserve ter dekking van risico’s | € 8.476.000 |
| Post onvoorzien | € 1.000 |
| Totale weerstandscapaciteit | € 11.863.000 |
Relatie benodigde en beschikbare weerstandscapaciteit
Terug naar navigatie - Paragraaf weerstandsvermogen en risicobeheersing - Relatie benodigde en beschikbare weerstandscapaciteitRelatie benodigde en beschikbare weerstandscapaciteit
Om te bepalen of het weerstandsvermogen toereikend is, dient de relatie te worden gelegd tussen de financieel gekwantificeerde risico's en de daarbij gewenste weerstandscapaciteit en de beschikbare weerstandscapaciteit. De benodigde weerstandscapaciteit die uit de risicosimulatie voortvloeit kan worden afgezet tegen de beschikbare weerstandscapaciteit. De uitkomst van die berekening vormt het weerstandsvermogen.
Ratio weerstandsvermogen = Beschikbare weerstandscapaciteit € 11.863.000
_____________________________________ = ________________ = 1,40
Benodigde weerstandscapaciteit € 8.476.000
De normtabel hieronder is ontwikkeld in samenwerking met de Universiteit Twente. Het biedt een waardering van de berekende ratio.
| Waarderingscijfer | Ratio | Betekenis |
| A | >2.0 | uitstekend |
| B | 1.4-2.0 | ruim voldoende |
| C | 1.0-1.4 | voldoende |
| D | 0.8-1.0 | matig |
| E | 0.6-0.8 | onvoldoende |
| F | <0.6 | ruim onvoldoende |
Het weerstandsvermogen valt in klasse B. Dit duidt op een ruim voldoende weerstandsvermogen. Echter, het weerstandsvermogen alleen zegt niet zoveel over de financiële positie van de gemeente. Om een beter beeld te krijgen van de financiële positie moeten verschillende kengetallen, opgenomen onder het kopje ‘Kengetallen’ in samenhang beoordeeld worden. Alleen gezamenlijk en in hun onderlinge verhouding geeft dit een goed beeld van de actuele financiële positie.
Kengetallen
Terug naar navigatie - Paragraaf weerstandsvermogen en risicobeheersing - KengetallenKengetallen zijn getallen die de verhouding uitdrukken tussen bepaalde onderdelen van de begroting of de balans en kunnen helpen bij de beoordeling van de financiële positie van gemeenten. Om dit te bereiken is de BBV op dit onderdeel aangepast en wordt deze paragraaf uitgebreid met de volgende kengetallen voor:
- Netto schuldquote;
- Solvabiliteitsratio;
- Grondexploitatie;
- Structurele exploitatieruimte;
- Belastingcapaciteit.
Deze kengetallen maken inzichtelijk over hoeveel (financiële) ruimte de gemeente beschikt om structurele en incidentele lasten te kunnen dekken of opvangen. Ze geven zodoende inzicht in de financiële weerbaar- en wendbaarheid van de gemeente.
Netto Schuldquote/Netto schuldquote gecorrigeerd voor verstrekte leningen
Hoe hoger de schuld hoe hoger de netto schuldquote. De netto schuldquote laat de verhouding zien tussen de schuldenlast van de gemeente ten opzichte van de eigen middelen van de gemeente en geeft een indicatie van de druk van de rentelasten en de aflossingen op de exploitatie. Om inzicht te verkrijgen in hoeverre er sprake is van doorlenen wordt de netto schuldquote zowel in- en exclusief doorgeleende gelden weergegeven.
| Rekening 2025 | Begroting 2026 | Begroting 2027 | Begroting 2028 | Begroting 2029 | Begroting 2030 | |
| Netto schuldquote | 38% | 94% | 105% | 120% | 124% |
127% |
| Netto schuldquote (excl. doorgeleende gelden) | 33% | 89% | 100% | 115% | 119% |
122% |
De signaalwaarde voor de netto schuldquote bedraagt 130%. Bij deze signaalwaarde is sprake van een relatief hoge schuldendruk. Voor Noardeast-Fryslân kan vastgesteld worden dat er geen sprake is van een hoge schuldendruk, echter loopt deze wel op de komende jaren.
Solvabiliteitsratio
De solvabiliteitsratio (= Eigen Vermogen/ Totaal Vermogen) geeft inzicht in de mate waarin de gemeente in staat is aan haar financiële verplichtingen te voldoen. Hoe hoger de solvabiliteitsratio, hoe weerbaarder de gemeente is.
| Rekening 2025 | Begroting 2026 | Begroting 2027 | Begroting 2028 | Begroting 2029 | Begroting 2030 | |
| Solvabiliteit | 29% | 16% | 16% | 12% | 10% | 6% |
Harde normen voor de waarde die de solvabiliteit zou moeten hebben, zijn er niet. De Solvabiliteit van een gemeente is relatief laag doordat veel van de activa van de gemeente niet verhandelbaar is. Een solvabiliteit van rond de 20% is voor een gemeente goed te noemen. Om dit niveau vast te houden kan de Algemene reserve slechts beperkt aangewend worden, de raad heeft geen minimumniveau voor wat betreft de Solvabiliteit vastgesteld.
Grondexploitatie
Het kengetal grondexploitatie geeft aan hoe groot de grondpositie (waarde van de grond) is ten opzichte van de totale (geraamde) baten uit de exploitatie. Omwille van de vergelijkbaarheid van jaar op jaar is voor alle jaren uitgegaan van grondwaarden exclusief niet in exploitatie genomen gronden (zoals vanaf de jaarrekening 2016 voorgeschreven door het BBV).
| Rekening 2025 | Begroting 2026 | Begroting 2027 | Begroting 2028 | Begroting 2029 | Begroting 2030 | |
| Grondexploitatie | 2% | 3% | 1,96% | -1,21% | -1,61% | -1,25% |
Het lage percentage geeft aan dat de grondposities van de gemeente zeer beperkt zijn.
Structurele exploitatieruimte
Dit kengetal geeft aan hoe groot de structurele exploitatieruimte is, doordat wordt gekeken naar het saldo van de structurele baten en structurele lasten en dit saldo wordt afgezet tegen de totale baten.
| Rekening 2025 | Begroting 2026 | Begroting 2027 | Begroting 2028 | Begroting 2029 | Begroting 2030 | |
| Structurele exploitatieruimte | 3,5% | 1,6% | 0,98% | -1,50% | -1,96% | -0,85% |
Belastingcapaciteit: woonlasten meerpersoonshuishouden
De ruimte die een gemeente heeft om haar belastingen te verhogen wordt vaak gerelateerd aan de woonlasten. Het Coelo publiceert deze lasten ieder jaar in de Atlas van de lokale lasten. Onder de woonlasten worden verstaan de OZB en de rioolheffing en reinigingsheffing voor een woning met gemiddelde WOZ-waarde in die gemeente. De belastingcapaciteit van gemeenten wordt daarom berekend door de totale lasten woonlasten meerpersoonshuishouden in jaar “t” te vergelijken met het landelijke gemiddelde in jaar “t-1” in en uit te drukken in een percentage.
| Rekening 2025 | Begroting 2026 | Begroting 2027 | Begroting 2028 | Begroting 2029 | Begroting 2030 | |
| Belastingcapaciteit | 86% | 86% | 89% | 89% | 89% | 89% |
Het betekent dat de gemiddelde woonlasten voor een meerpersoonshuishouden in Noardeast-Fryslân onder het landelijk gemiddelde ligt.
Paragraaf financiering
Terug naar navigatie - - Paragraaf financieringInleiding
Terug naar navigatie - Paragraaf financiering - InleidingOp grond van het Besluit Begroting en Verantwoording provincies en gemeenten (BBV) worden in de begroting in afzonderlijke paragrafen beleidsrichtlijnen vastgelegd over relevante beheersmatige aspecten. In de beheers verordening naar artikel 212 van de Gemeentewet geeft de raad het kader aan.
In het Treasurystatuut van de gemeente Noardeast-Fryslân, staan de uitgangspunten en doelstellingen voor het treasurybeleid vermeld. De geplande uitvoering van het treasurybeleid is weergegeven in de paragraaf financiering.
Renteontwikkeling
Een cruciale factor bij de uitvoering van het treasurybeleid is de verwachte rentebeweging. Na een periode van historisch lage rentes, is de rente sinds 2022 aanzienlijk gestegen. Bij stabiele inflatiecijfers, waarbij de inflatie rond het doel van 2% blijft, zal de Europese Centrale Bank (ECB) doorgaans een neutraal monetair beleid handhaven. Dit betekent dat de ECB geen drastische wijzigingen in de rentetarieven of andere beleidsinstrumenten zal doorvoeren.
Kasbeheer
De gemeente Noardeast-Fryslân voert haar betalingsverkeer voornamelijk via de BNG Bank uit. Daarnaast wordt de Rabobank gebruikt voor het afstorten van contant geld en als service voor klanten. Het saldo op deze rekening wordt periodiek overgeboekt naar de BNG-rekening.
Met de BNG Bank is een financieringsovereenkomst afgesloten voor één jaar, die jaarlijks op 1 januari stilzwijgend wordt verlengd.
Bij de Rabobank is geen kredietfaciliteit beschikbaar. De gemeente Noardeast-Fryslân kan echter tot de kasgeldlimiet (8,5% van het totale budget) voor een bepaalde periode kortlopende leningen aangaan.
Schatkistbankieren
Schatkistbankieren voor decentrale overheden is wettelijk verankerd in de Wet FIDO en heeft als doel de EMU-schuld van de collectieve sector te verlagen. Omdat schatkistbankieren verplicht is, moeten decentrale overheden alle middelen die ze niet direct nodig hebben voor hun publieke taken in de schatkist onderbrengen. Er is echter een drempelbedrag van toepassing, afhankelijk van de financiële omvang van de decentrale overheid. Per 1 juli 2021 is deze drempel verhoogd van 0,75% van het jaarlijkse begrotingstotaal naar 2%, met een minimum van €1.000.000.
De overtollige middelen die de gemeente in de schatkist aanhoudt en op elk moment kan opnemen, worden vergoed met daggeldrente tegen het Euro Short-Term Rate-tarief (€STR).
Renterisicobeheer
De gemeente loopt renterisico wanneer nieuwe leningen moeten worden afgesloten (herfinanciering) of wanneer een renteherziening plaatsvindt. Om dit risico te beheersen, is in de wet FIDO een renterisiconorm vastgesteld. De renterisiconorm is ingevoerd om te voorkomen dat de rentelasten plotseling stijgen door aflossingen en het aangaan van nieuwe leningen. Voor gemeenten mag deze norm niet meer dan 20% van het begrotingsbedrag aan het begin van het begrotingsjaar bedragen. Hieronder volgt de berekening van de renterisiconorm.
| Bedragen x € 1.000 | |
| Begrotingstotaal | 206.503 |
| Renterisico percentage | 20% |
| Renterisiconorm | 41.301 |
In onderstaande tabel wordt het totaal aan renteherzieningen en aflossingen beoordeeld aan de hand van de renterisiconorm.
| Bedragen x € 1.000 | |
| Renteherziening en aflossing (renterisico) | 4.918 |
| Renterisiconorm | 41.301 |
| Ruimte onder renterisiconorm | 36.383 |
Uit bovenstaande berekening blijkt dat de gemeente Noardeast-Fryslân binnen de grenzen van de renterisiconorm blijft.
Kasgeldlimiet
De kasgeldlimiet (het bedrag waarvoor op basis van kortgeld financiering mag worden aangetrokken) bedraagt 8,5% van het gemeentelijke budget bij aanvang van het begrotingsjaar 2027. De kasgeldlimiet is ingesteld om het renterisico bij kortlopende financieringen te beperken, omdat rentefluctuaties bij deze financieringen direct een aanzienlijke invloed hebben op de rentelasten. De kasgeldlimiet voor het jaar 2027 is € 17.552.745 (8,5% van € 206.502.888).
Het is toegestaan om tijdelijk, gedurende drie opeenvolgende kwartalen, de kasgeldlimiet te overschrijden. In 2027 wordt de kasgeldlimiet naar verwachting niet overschreden.
Lening positie
De totale verwachte schuld van de gemeente per 31 december 2027 bedraagt € 48.010.494 (uitgaande van de huidige portefeuille) waarvan aan derden is doorgeleend een bedrag van € 2.480.178. In onderstaande tabel is de leningenportefeuille weergegeven, exclusief doorgeleende gelden en inclusief de naar verwachting aan te trekken leningen.
| Bedragen x € 1.000 | |
| Schuld per 01-01 | 50.205 |
| Aflossingen | -4.675 |
| Nieuwe leningen (verwachte mutatie cf geprognotiseerde balans) | 111.053 |
| Schuld per 31-12 | 156.583 |
Kredietrisico op verstrekte geldleningen
De gemeente staat borg voor een aantal geldleningen. Gezien het feit dat voor de meeste van deze leningen het Waarborgfonds Sociale Woningbouw garant staat, kan het directe risico als minimaal worden beschouwd. Het indirecte risico is wel aanwezig. Dit risico ontstaat wanneer een willekeurige landelijke woningcorporatie niet meer aan haar betalingsverplichting kan voldoen (denk hierbij aan Woningcorporatie Vestia) en het WSW-garantievermogen daalt tot beneden 0,25%, van het totale geborgde vermogen. Mocht dit voorkomen dan zullen de gezamenlijke gemeenten voor 50% van deze schuld (na uitputting van het garantievermogen en betaling van de directe schadegemeentes) verplicht zijn deze overblijvende schuld, via een renteloze lening te verstrekken. Het risico is dan in beginsel de rentederving op deze verstrekte lening. Dit risico is meegenomen in het weerstandsvermogen.
Wet HOF
Terug naar navigatie - Paragraaf financiering - Wet HOFWet HOF
In de wet Houdbare Overheids Financiën (wet HOF) worden de Europese normen verankerd voor de hoogte van de overheidsschuld en de jaarlijkse groei van de overheidsschuld. Die normen raken ook gemeenten, omdat de gemeenteschulden en financieringstekorten van gemeenten meetellen in de overheidsschuld van Nederland. Elke gemeente heeft een individuele EMU-referentiewaarde. Deze is afgeleid van het plafond voor het EMU-saldo van de gezamenlijke gemeenten. De VNG adviseert gemeenten om niet te sturen op deze EMU-referentiewaarde. Dat verhindert een uitruil van plussen en minnen tussen gemeenten ten opzichte van de individuele EMU-referentiewaarde en leidt mogelijk tot een onnodig uitstel van investeringen door gemeenten. In plaats daarvan kunnen gemeenten beter sturen op de ontwikkeling van de hoogte van de schuld. Als gemeente Noardeast-Fryslân hebben wij aandacht voor de schuldpositie van onze gemeente via de jaarstukken en begroting en de daarin verplicht opgenomen paragraaf Financiering. Daarbij dient opgemerkt te worden dat de gemeente Noardeast-Fryslân geen specifiek schuldenbeleid heeft.
Renteverdeling
De rentekosten worden verdeeld aan de taakvelden op basis van een omslagrente. Hierbij worden de totale rentekosten eerst gecorrigeerd met de doorgeleende geldleningen en de toerekening aan de grondexploitaties. Het totaal toe te rekenen rente aan de taakvelden bedraagt € 3.526.000. Aan de taakvelden wordt doorberekend een bedrag van € 3.528.000, waardoor op de treasury door afrondingen een positief renteresultaat van € 2.000 ontstaat.
| Bedragen x € 1.000 | |
| Rentelasten | 3.674 |
| Rentebaten | -148 |
| Correctie voor doorgeleende gelden (lasten) | 88 |
| Correctie voor doorgeleende gelden (baten) | -88 |
| Aan taakvelden toe te rekenen rente | 3.526 |
| Werkelijk aan taakvelden en grondexploitatie toegerekende rente (=rente-omslag) | -3.528 |
| Renteresultaat op treasury | -2 |
EMU-saldo
In 2004 hebben Rijk en medeoverheden afgesproken dat het EMU-tekort van medeoverheden maximaal -0,5% BBP mag bedragen. Deze beperking vloeit voort uit de Europese saldogrens van 0,3% BBP die geldt voor de volledige Nederlandse collectieve sector. Wanneer het saldo positief is, is er sprake van een vorderingenoverschot, als het saldo negatief is, spreekt men over een vorderingentekort. Er is voor 2027 sprake van een EMU-tekort. Onderstaande bedragen zijn x € 1.000.
| 2027 | 2028 | 2029 | 2030 | ||
| Exploitatiesaldo vóór mutaties reserves | -5.323 | -9.604 | -8.492 | -11.712 | |
| Mutaties (im)materiële vaste activa | - | 38.083 | 23.232 | -132 | -6.773 |
| Mutaties voorzieningen | + | -785 | -831 | -800 | -857 |
| Mutaties voorraden (inclusief bouwgrondexploitatie) | - | -2.834 | -6.333 | -792 | 683 |
| Berekend EMU-saldo | -41.357 | -27.334 | -8.368 | -6.479 |
Paragraaf onderhoud kapitaalgoederen
Terug naar navigatie - - Paragraaf onderhoud kapitaalgoederenInleiding
Terug naar navigatie - Paragraaf onderhoud kapitaalgoederen - InleidingDe gemeente Noardeast-Fryslân heeft 12.358.360 m2 openbare ruimte in beheer. Er vinden veel activiteiten plaats, zoals wonen, werken en recreëren. Voor deze activiteiten zijn veel gemeentelijke kapitaalgoederen nodig, zoals wegen, riolering, kunstwerken, (zoals bruggen, tunnels en kademuren) groen, verlichting en gebouwen. In deze paragraaf wordt ingegaan op de manier waarop Noardeast-Fryslân omgaat met het onderhoud van deze kapitaalgoederen. Onderhoud van kapitaalgoederen beslaat een substantieel deel van de begroting en een integraal overzicht is belangrijk voor een goed inzicht in de financiële positie van de gemeente.
De gemeente Noardeast-Fryslân heeft ruwweg de volgende arealen in onderhoud:
| Areaal | Onderverdeeld | Aantal | in |
| Gebouwen | Gemeentelijke gebouwen | 75 | st. |
| Groen | Bomen | 32.777 | st. |
| Natuurlijke beplanting | 970.893 | m2 | |
| Hagen | 24.222 | m2 | |
| Gras | 5.947.256 | m2 | |
| Cultuurbeplanting | 109.047 | m2 | |
| Speeltoestellen | 610 | st. | |
| Sportvelden | 83 | st. | |
| Parkmeubilair (bankjes, afvalbakken, etc.) | 1.564 | st. | |
| Verhardingen | Verhardingen | 4.986.137 | m2 |
| Lichtmasten | 8.152 | st. | |
| Kunstwerken | Beweegbare bruggen en sluizen | 15 | st. |
| Vaste bruggen | 207 | st. | |
| Oevers / walbeschoeiing | 47.600 | m | |
| Water |
Stedelijk water | 391.000 | m2 |
| Schouwsloten | 826.600 | m |
Stand van zaken beleid- en beheerplannen kapitaalgoederen
In juni 2021 heeft de raad de nota kapitaalgoederen 2022-2026 vastgesteld. In de nota kapitaalgoederen staat het beleidskader beschreven voor het onderhouden van de kapitaalgoederen inclusief de financiële consequenties. Ook zijn de vervangingsinvesteringen in beeld gebracht en zijn er voorzieningen ingesteld voor het groot onderhoud van gebouwen, kunstwerken, waterbodems en wegen. De financiële consequenties zijn verwerkt in de begroting van 2022 en verder.
In de tabel hieronder een weergave van de stand van zaken over de beleid/ beheerplannen.
|
Onderdeel |
Vastgesteld beheers- en |
Datum vaststelling |
Beheersplan actueel? |
Toelichting |
|
Wegen |
Nee |
n.v.t. |
Nee |
Nota Kapitaalgoederen 2022-2026* |
|
Onkruidbestrijding |
Nee |
n.v.t. |
Nee |
Nota Kapitaalgoederen 2022-2026* |
|
Openbare verlichting |
Nee |
n.v.t. |
Nee |
Nota Kapitaalgoederen 2022-2026* |
|
Kunstwerken |
Nee |
n.v.t. |
Nee |
Nota Kapitaalgoederen 2022-2026* |
|
Gebouwen |
Nee |
n.v.t. |
Nee |
Nota Kapitaalgoederen 2022-2026* |
|
Waterwegen |
Nee |
n.v.t. |
Nee |
Nota Kapitaalgoederen2022-2026* |
*: de Nota Kapitaalgoederen zelf is een strategisch beleidsdocument, dit is niet hetzelfde als een beheerplan; een beheerplan is een meer gedetailleerde vertaling van de uitgangspunten uit de Nota Kapitaalgoederen.
Vastgestelde onderhoudsniveaus en onderhoudsbudgetten
De raad heeft op 10 juni 2021 bij het vaststellen van de huidige Nota kapitaalgoederen, middels een amendement, besloten het onderhoudsniveau voor de wegen en voor het groen vast te stellen op het niveau Basis*, voor de gebouwen conditiescore 4 en voor de kunstwerken, straatverlichting en baggeren een instandhoudingsniveau te hanteren.
In de begroting 2022 en verder zijn de financiële consequenties opgenomen voor onderhoudsniveau Basis* voor wegen en voor onderhoudsniveau Laag* voor Groen, voor de gebouwen het onderhoudsniveau conditiescore 4 en voor de kunstwerken en waterwegen een instandhoudingsniveau.
*: dit betreffen de onderhouds- en kwaliteitsniveau conform de Beheersystematiek Openbare Ruimte van het CROW ''kenniscentrum voor verkeer, vervoer en infrastructuur'
Stand van zaken actuele beheerplannen
In het ’Besluit Begroting en Verantwoording’ (BBV) is bepaald dat er een vastgesteld beheerplan moet zijn per voorziening. Die mag niet ouder zijn dan 5 jaar. Binnen de gemeente Noardeast-Fryslân zijn momenteel nog geen actuele, vastgestelde beheerplannen aanwezig.
Stand van zaken voorzieningen / reserves groot onderhoud
In 2025 is geprobeerd op basis van de Nota Kapitaalgoederen en onderliggende documenten een onderbouwing op te stellen voor de onderhoudsvoorzieningen en de daaraan gekoppelde onderhoudsplannen. Geconcludeerd is dat deze onderbouwing niet voldoende mogelijk was. Als gevolg daarvan zijn deze voorzieningen vrij gevallen. Wel is besloten om bestemmingsreserves te creëren, waarin de vrijgekomen middelen zijn gestort. Hierdoor blijft er dekking aanwezig om noodzakelijk groot onderhoud uit te blijven voeren.
Nota Kapitaalgoederen 2027-2031 en actualiseren beheerplannen.
De huidige Nota Kapitaalgoederen liep tot en met 2026. In 2025 is begonnen met het opstellen van een nieuwe Nota Kapitaalgoederen. Gelijktijdig daaraan is ook begonnen met het proces om benodigde beheerplannen op te stellen. Daarmee worden toekomstige voorzieningen voor groot onderhoud goed onderbouwd. De oorspronkelijke planning was om deze nieuwe nota in het 4e kwartaal van 2026 ter besluitvorming aan te bieden aan de gemeenteraad. Per brief van 30 juni 2026 is kenbaar gemaakt dat er meer tijd nodig is om zorgvuldige producten op te leveren.
Dit heeft tot gevolg, dat de in 2021 vastgestelde onderhoudsniveaus langer in stand blijven, totdat de nieuwe Nota Kapitaalgoederen is vastgesteld.
Verhardingen
Terug naar navigatie - Paragraaf onderhoud kapitaalgoederen - VerhardingenBeleidskader verhardingen
De wegen worden op het onderhoudsniveau onderhouden zoals vastgesteld in de nota kapitaalgoederen. Dit is het onderhoudsniveau Basis. In 2027 worden de te onderhouden en de te vervangen wegvakken inzichtelijk gemaakt, welke onlosmakelijk verbonden zijn met het te behalen onderhoudsniveau en het benodigde budget.
Technisch beheer en onderhoud verhardingen
Een maal per 2 jaar wordt er een visuele weginspectie uitgevoerd. Deze is het meest recent in 2026 uitgevoerd.
De inspectiegegevens worden ingelezen in een geautomatiseerd wegbeheersysteem. In dit systeem worden schadebeelden vertaald naar onderhoudsmaatregelen, waardoor een basis onderhoudsplanning ontstaat.
Deze beheer processen en activiteiten worden uitgevoerd conform de Wegbeheersystematiek van het CROW. De output van inspecties en onderhoudsmaatregelen zijn input voor het in 2027 op te stellen beheerplan.
Vervangingsinvesteringen
Verhardingen, die aan het einde van hun technische levensduur zijn, worden vervangen. Hiervoor bestaat een investeringsprogramma. Deze vervangingen worden projectmatig aangepakt en waar het kan en nodig is, maken we werk-met-werk door bijvoorbeeld ook de riolering en groenvoorzieningen aan te pakken. Via aanbestedingen realiseren aannemers deze werken.
Groot onderhoud
Groot onderhoud wordt op verschillende manieren gesignaleerd:
- (Visuele) Weginspecties
- Eigen schouw
- Dorp- en wijkschouwen
- Fixi-meldingen door inwoners en bedrijven
We hebben een knip gemaakt tussen asfalt- en elementenonderhoud en dit extern belegd bij twee verschillende aannemers.
Klein onderhoud
Klein onderhoud wordt op verschillende manieren gesignaleerd:
- (Visuele) Weginspecties
- Eigen schouw
- Dorp- en wijkschouwen
- Fixi-meldingen door inwoners en bedrijven
We voeren klein onderhoud uit met zowel eigen dienst (Gemeentewurk) als met een aannemer. Hierbij maken we onderscheid tussen klussen die we zelf kunnen oplossen en grotere klussen die niet door eigen dienst op te lossen zijn en externe kennis benodigd zijn.
Overig beheer en onderhoud wegbeheer.
Binnen de discipline van wegbeheer behoren onder andere ook de volgende activiteiten:
- onkruidbestrijding op verhardingen
- beheer en onderhoud wegmarkeringen
- beheer en onderhoud van bebordingen en bewegwijzeringen
De onkruidbestrijding wordt uitgevoerd op het vastgestelde beeldkwaliteitsniveau B (basis). Door middel van het periodiek schouwen van de beeldkwaliteit wordt getoetst of dat niveau wordt behaald. Waar nodig wordt bijgestuurd.
De onkruidbestrijding op verhardingen (binnen de bebouwde kommen), het onderhoud van wegmarkeringen en het onderhoud van bewegwijzeringen worden uitgevoerd door aannemers. Onze eigen dienst draagt zorg voor het onderhouden van verkeersborden.
Openbare verlichting
Terug naar navigatie - Paragraaf onderhoud kapitaalgoederen - Openbare verlichtingBeleidskader openbare verlichting
De Openbare Verlichting wordt op het onderhoudsniveau onderhouden zoals vastgesteld in de nota kapitaalgoederen. Dit is een instandhoudingsniveau waarbij geen kapitaalvernietiging plaats vindt. Ook zijn de investeringen voor de komende jaren in beeld gebracht die onlosmakelijk verbonden zijn met het in de stand van het kapitaalgoed. De besparing op energie en onderhoud door “verledden” is meegenomen: dit betreft het vervangen van conventionele verlichting door LED armaturen.
Het planmatig vervangen van armaturen door LED-armaturen leidt tot een besparing op onderhoud en energie. Bij LED-armaturen hoeven periodiek geen lampen vervangen te worden en is er ook geen uitval van lampen meer. LED-armaturen hebben een lager vermogen dan conventionele armaturen, waardoor er minder energie verbruikt wordt. Dit sluit ook aan op duurzaamheidsdoelstellingen van de gemeente, zonder dat dit een extra investering vraagt. Medio 2026 was 82% van de armaturen een LED armatuur.
Voor de openbare verlichting wordt in 2027 een beheerplan opgesteld.
Onderhoud Openbare verlichting
Inspectie of schouw van de openbare verlichting vindt niet (meer) plaats. Storingen worden opgelost op basis van meldingen (piepsysteem). De vervangingen van masten en armaturen geschiedt op basis van leeftijd. Met de nota kapitaalgoederen is de vervangingsbehoefte in beeld gebracht.
Zoals hierboven beschreven zullen er in de nieuwe beheerplan ook herziene uitgangspunten opgesteld worden aangaande het onderhoud van de openbare verlichting.
Openbaar groen
Terug naar navigatie - Paragraaf onderhoud kapitaalgoederen - Openbaar groenBeleidskader en onderhoudsniveau
Het openbaar groen wordt onderhouden op het niveau zoals vastgesteld in de Nota Kapitaalgoederen 2021-2026. Voor de gemeente geldt hierbij een Basisonderhoudsniveau.
Onderhoud van het openbaar groen
Uitvoering
Het grootste deel van de onderhoudswerkzaamheden wordt uitgevoerd door Cluster Gemeentewurk. De werkzaamheden bestaan uit:
- Verzorgend onderhoud
Schoffelen, spitten, snoeien, maaien en bemesten. - Groot, jaarlijks onderhoud
Afzetten, snoeiwerk in bosplantsoenen en bomen, en onderhoud aan cultuurbeplanting.
Een deel van deze werkzaamheden wordt uitgevoerd in samenwerking met Dokwurk (detachering).
Bermenbeheer
Gemeentewurk verzorgt het maaien van bermen buiten de bebouwde kom.
Een deel van deze bermen wordt ecologisch beheerd, soms in samenwerking met derden zoals aannemers en lokale boeren. Een deel van het bermmaaisel en hekkelspecie wordt verwerkt tot compost bij boeren (AgriCycling).
De komende jaren is het doel om een groot deel van de bermen volledig ecologisch te beheren. Hiervoor wordt een beheerplan opgesteld.
Groen en speelvoorzieningen
Dagelijks onderhoud
Het dagelijks onderhoud van het openbaar groen wordt uitgevoerd volgens onderhoudsschema’s op het vastgestelde kwaliteitsniveau.
De kwaliteit wordt geborgd via een doorlopende kwaliteitsschouw. Deze wordt vier maal per jaar met behulp van de CROW-meetlatten (Kwaliteitscatalogus openbare ruimte 2023).
Vervangingsplanning
De vervanging van groenvoorzieningen wordt bepaald op basis van inspecties en vervanginsplanningen vanuit wegen en riolering. Bij de vervangingen stimuleren we biodiversiteiten klimaatadaptatie door inrichtings- en beplantingskeuzes.
Speelvoorzieningen
- Speeltoestellen worden viermaal per jaar geïnspecteerd.
- Op basis hiervan vindt onderhoud en vervanging van toestellen en veiligheidsondergronden plaats.
- De financiering van nieuwe toestellen gebeurt via de speeltuincommissie, dorpsbelang of de wijkraad, onder meer om aanspraak te kunnen maken op subsidies.
Beeldkwaliteit
Vier keer per jaar wordt een beeldkwaliteitsschouw uitgevoerd volgens de CROW Beeldkwaliteitsmeetlatten (Kwaliteitscatalogus Openbare Ruimte 2023).
Tijdens deze schouw worden op willekeurige locaties de kwaliteit van groenvoorzieningen, (straat)meubilair, bebordingen en verhardingen (onkruid, veegvuil, etc.) beoordeeld ten opzichte van de vastgestelde norm.
Cyclisch beheer
Het beheer van de kapitaalgoederen is gebaseerd op een cyclische aanpak, conform het Besluit Begroten en Verantwoorden (BBV). Deze aanpak draagt bij aan een structurele en duurzame kwaliteitsborging van het openbaar groen.
Kunstwerken (bruggen, tunnels en grondkeringen)
Terug naar navigatie - Paragraaf onderhoud kapitaalgoederen - Kunstwerken (bruggen, tunnels en grondkeringen)Beleidskader kunstwerken
Onze beweegbare bruggen worden op het onderhoudsniveau onderhouden zoals vastgesteld in de nota kapitaalgoederen: dit is een het onderhoudsniveau, waarbij de veiligheid niet in geding zal komen. Ook zijn de investeringen voor de bruggen voor de komende jaren in beeld gebracht.
Onderhoud bruggen
Voor de beweegbare bruggen en vaste bruggen zijn meerjaren onderhoud programma's (MJOP’s) opgesteld, waarin periodiek klein en groot onderhoud in is vastgelegd. Er worden 5 jaarlijks inspecties uitgevoerd op de objecten, om de kwaliteit te waarborgen. Vanuit hier worden de onderhoudsplannen geactualiseerd. Er een inhaalslag geweest, om actuele staat van de objecten inzichtelijk te brengen.
Het Cluster Iepenbiere Romte verzorgt de beleidsmatige ondersteuning van het onderhoud van de kunstwerken. Daarnaast verzorgt zij het ook uitzetten van het onderhoud. Het Cluster Gemeentewurk ondersteunt in het uitvoeren van klein onderhoud en het verhelpen van storingen.
Brugbediening
Onze gemeentelijke, beweegbare bruggen worden deels bediend door brugwachters van Cluster Gemeentewurk. Een aantal van onze beweegbare bruggen worden op afstand bediend vanuit de brugbediening Provincie Fryslân; de kosten daarvan worden bij ons in rekening gebracht.
Beheer en onderhoud waterbouwkundige kunstwerken
Onder de waterbouwkundige kunstwerken vallen oeverbeschermingen / grondkeringen (damwanden, kademuren), steigers en duikers, etc. Er wordt een inhaalslag gemaakt, om de beheerdata te actualiseren. De output van dit proces dient als input voor het op te stellen beheerplan.
Op basis van reeds bekende gegevens wordt uitvoering gegeven aan noodzakelijke vervangingen, groot onderhoud en klein onderhoud. Vervangingen en groot onderhoud worden projectmatig voorbereid, separaat aanbesteed en door aannemers uitgevoerd. Het klein onderhoud wordt deels uitgevoerd middels een raamovereenkomst met een aannemer en deels geeft Cluster Gemeentewurk hier uitvoering aan.
Via de samenwerkingsovereenkomst oevers Friese vaarwegen uit 2024 is een Oeverfonds Gemeenten tot stand gekomen, om substantiële meerkosten voor beheer en onderhoud te dekken. Elke deelnemende gemeente draagt jaarlijks conform deze samenwerkingsovereenkomst financieel bij aan dit oeverfonds.
Riolering
Terug naar navigatie - Paragraaf onderhoud kapitaalgoederen - RioleringBeleidskaders
Onder de omgevingswet is een GRP niet langer verplicht, maar de gemeente behoudt haar zorgplichten voor de watertaken en heeft conform het BBV nog steeds behoefte aan een gedegen plan voor de tariefstelling.
De planperiode van het huidige GRP verloopt eind 2026. De gemeente Noardeast Fryslan heeft er voor gekozen om onder de Omgevingswet in 2025 te starten met het opstellen van een Water - en Riolering programma (Wrp). In dit Wrp worden de beleidskaders voor de gemeentelijke watertaken voor de periode 2027 - 2031 vastgelegd. Het Wrp vormt zowel een beleidsmatig als financieel document voor de gemeentelijke watertaken en dient als hulpmiddel bij het maken van zorgvuldige beleidsafwegingen met betrekking tot de zorgplichten voor afvalwater, hemelwater en grondwater, in relatie tot de bescherming van de bodem- en waterkwaliteit. De zorg voor water en riolering is een continu proces dat door ontwikkelingen in de tijd moet worden aangepast. Het Wrp is 2 juni 2026 vastgesteld door het college van Burgemeester en Wethouders, waarover de gemeenteraad per brief is geïnformeerd.
Volgens de huidige omgevingswet - waarin de Waterwet en de Wet milieubeheer zijn opgegaan - heeft de gemeente drie zorgplichten:
• de zorgplicht voor de inzameling en het transport van stedelijk afvalwater;
• de zorgplicht voor het afvloeiende hemelwater;
• de zorgplicht ter voorkoming van structureel nadelige gevolgen van het grondwater.
Uitvoering van de maatregelen uit het GRP (en na 2026 het Wrp) waarborgt dat de inzameling en het transport van afvalwater effectief blijven functioneren. Hierdoor worden schade aan het milieu, overlast voor de bewoners en ricico's voor de volksgezondheid geminimaliseerd en beheerd. Daarnaast wordt geborgd dat hemelwater - voor zover particulieren dat niet zelf kunnen - op adequate wijze ingezameld en verwerkt wordt. Tevens wordt ervoor gezorgd dat inwoners weten waar ze met grondwatervragen terecht kunnen.
Onderhoud rioleringen
In samenwerking met de cluster Omjouwing en Ekonomy en Iepenbiere Romte worden de beleidsmatige aspecten vormgegeven. Het cluster Iepenbiere Romte draagt zorg voor het rioleringsbeheer. Op basis van inspecties wordt het groot onderoud, vervangingen en optimalisatie ingepland. De beheersystemen worden gevuld en bijgehouden en vormen de basis voor de vervangingsprogramma en onderhoudsprogramma.
Het cluster Gemeentewurk is verantwoordelijk voor het dagelijks beheer en onderhoud aan de riolering. Dit dagelijks onderhoud omvat een breed pakket aan werkzaamheden, waaronder het legen van straat- en trottoirkolken, reinigen van kleine leidingen, vegen van goten, het reinigen en onderhouden van pompen en gemalen en het uitvoeren van kleinere reparatie en lekkages.
Naast vervangingen worden ook optimalisaties doorgevoerd. Hierbij valt te denken aan het ombouwen van verbeterd gescheiden stelsels en hydraulische aanpassingen van het stelsel en het afkoppelen van regenwater en het klimaatbestendig maken van het rioolstelsel.
Daarnaast bewaakt het cluster Iepenbiere Romte het hydraulisch en hygiënisch functioneren van het rioolstelsel. De komende jaren rekenen wij onze rioolstelsels opnieuw door (hydraulisch en milieukundig). Dit doen wij vanwege de vele ruimtelijke ontwikkelingen, zoals nieuwbouw en uitbreidingsprojecten, waardoor de belasting op het rioolstelsel toeneemt. Met name Dokkum krijgt daarbij extra aandacht vanwege de omvang en complexiteit van het stelsel.
Waterwegen
Terug naar navigatie - Paragraaf onderhoud kapitaalgoederen - WaterwegenBeleidskader waterwegen
De waterwegen worden op het onderhoudsniveau onderhouden zoals vastgesteld in de nota kapitaalgoederen. Dit is een instandhoudingsniveau.
Onderhoud van waterwegen is te verdelen in afvoeren van water en bevaarbaarheid. Ten aanzien van het afvoeren moeten alle gemeentelijke watergangen voldoen aan de keur van het waterschap. Hiertoe worden jaarlijks de betreffende sloten uitgemaaid en gehekkeld. Incidenteel moet er worden gebaggerd.
Bevaarbare waterwegen (vaarwegen) worden in beginsel vastgelegd in het Regionaal Mobiliteitsprogramma (RMP). Daarnaast worden gemeentelijke vaarwegen opgenomen in het Gemeentelijk Mobiliteitsprogramma (GMP). Ons GMP uit 2024 is op dit gebied nog niet actueel, hier volgt in 2027 een addendum op.
Er vindt onderzoek plaats naar de functies van de verschillende waterwegen: afstroming en/of recreatief gebruik. Vervolgens worden hier beheer strategieën voor opgesteld. welke worden opgenomen in een op te stellen beheerplan.
Beheer van waterwegen
In 2021/ 2022 zijn peilingen uitgevoerd in wateren binnen de bebouwde kom van de 25 grootste kernen. Op basis van deze peilingen, aangevuld met een jaarlijkse, cyclische aanwas van baggerslib, is de baggerplanning geactualiseerd in 2025 in een baggerplan stedelijk water 2026-2034.
Onderhoud waterwegen
Voor het hekkelen van waterwegen (betreft voornamelijk bermsloten) wordt getracht zo veel mogelijk afspraken te maken met eigenaren van aanliggende percelen, waarbij de gemeente hekkelt en de eigenaren van de aanliggende percelen het hekkelafval ontvangt. In een aantal gevallen zijn er hekkelcontracten met aanliggende grondeigenaren afgesloten. In deze gevallen wordt de gehele sloot gehekkeld door de aanliggende eigenaar tegen een bepaalde vergoeding.
Baggeren van schouwsloten gebeurt op basis van hoe dit is vastgelegd in de keur van Wetterskip Fryslan. Wetterskip Fryslân schrijft de betreffende perceeleigenaren aan, wanneer schouwsloten niet meer aan de keur voldoen en daarom gebaggerd moeten worden. Onze gemeente heeft reeds aanschrijvingen ontvangen, waar wij onder andere in overleg met Wetterskip Fryslân gaan bepalen hoe deze baggeropgaven gerealiseerd kunnen worden. In 2027 beginnen we met het realiseren van deze baggeropgave.
Baggeren van stedelijk water gebeurt op basis van het baggerplan 2026-2027. Hiervoor is in 2026 reeds begonnen met het opstellen van een meerjarig onderhoudscontract baggeren, welke wordt aanbesteed en gegund aan een aannemer.
Overeenkomst stedelijk water (OSW)
In 2025 is de overdracht van hoofdwateren en secundair water in stedelijk gebied afgerond. Daarmee is Wetterskip Fryslân beheerder geworden van deze wateren. Wel voert de gemeente het jaarlijks (hekkel) onderhoud uit aan deze wateren, daarvoor ontvangt de gemeente middels een overeenkomst een vergoeding.
Van de overige water binnen de bebouwde kom van onze kernen is en blijft de gemeente beheerder in onderhoudsplichtige. Het gaat hier vooral om vijvers. In verband met de het garanderen van de afstroming van het watersysteem ontvangt de gemeente wel een bijdrage om jaarlijks te hekkelen of maaien en om periodiek te baggeren.
Gebouwen
Terug naar navigatie - Paragraaf onderhoud kapitaalgoederen - GebouwenDe gebouwen worden op het onderhoudsniveau onderhouden zoals vastgesteld is in de nota kapitaalgoederen. Dit is een gemiddelde onderhoudsniveau van conditiescore 4. Hierin afwijkend zijn de gebouwen waarbij de bestemming onzeker is en welke gebouwen worden gebruikt voor ontwikkeling en leegstaand. Deze gebouwen worden naast het uitvoeren van de wettelijke verplichte onderhoudstaken, alleen wind en waterdicht gehouden. Gebouwen welke publieke toegankelijk zijn worden juist op een hoger onderhoudsniveau onderhouden
Het totale areaal bestaat uit 75 gebouwen, onder verdeeld in 'Gemeente organisatie, Brandweerkazernes, Sportaccommodaties , Toiletgebouwen , Begraafplaatsen, Overige en Welzijn en Cultuur'.
In 2025 zijn de gebouwen geïnspecteerd volgens de NEN2767 om de conditiescore te bepalen, dit is zowel intern als extern gedaan.
In de kader van regelgeving qua duurzaamheid zijn dit jaar in samenwerking met 'Klimop Fryslan' maatwerkadviezen opgesteld van voorgeselecteerde gebouwen. Hier worden nog aanvulling op gedaan op gebouwen waarbij in de toekomst een verplicht label verhoging noodzakelijk is.
Het onderhoud aan de gemeentelijke gebouwen wordt waar mogelijk is samenspraak met 'Gemeentewurk' in eigen beheer uitgevoerd. Voor grootschalig of specialistisch onderhoud worden derden ingeschakeld.
Majeure vervangingen/ projecten
Terug naar navigatie - Paragraaf onderhoud kapitaalgoederen - Majeure vervangingen/ projectenGroenvoorzieningen:
- Diverse grootschalige groenvervangingen
Riolering:
- Fûgellân Dokkum, optimaliseren waterkwaliteit en watersysteem (voorbereiding)
Waterwegen:
- Diverse baggerwerkzaamheden conform baggerplan 2026-2034 (hele gemeente)
Gebouwen:
- Schilderwerk stadhuis Dokkum (uitvoering)
- Ver(nieuw)bouw Bouwdelen A&B gemeentehuis te Dokkum
- Vervanging warmte installatie MFC Burdaard
Kunstwerken:
- Aalsumerpoortbrug te Dokkum (uitvoering)
- Renovatie Ee brug te Dokkum (voorbereiding)
- Vervangen damwand Baantjegracht / Zuidergracht te Dokkum (uitvoering)
- Vervanging of renovatie kademuren te Burdaard (voorbereiding)
Wegen:
- Reconstructie fietspad Jaachpaad Dokkum-Burdaard (uitvoering)
- Aanleg rondweg om Wânswert (majeur project)
- Reconstructie Woudweg Zuid te Dokkum
- Herinrichting Vleesmarkt te Dokkum
- Reconstructie Offingaweg te Hallum
Paragraaf bedrijfsvoering
Terug naar navigatie - - Paragraaf bedrijfsvoeringInleiding
Terug naar navigatie - Paragraaf bedrijfsvoering - InleidingDe term ‘bedrijfsvoering’ verwijst naar de inzet van bedrijfsmiddelen om de bedrijfsdoelen te behalen. Die bedrijfsmiddelen zijn: personeel, informatie, organisatie, financiën, automatisering, communicatie, huisvesting (‘PIOFACH’), aangevuld met juridisch en inkoop.
Deze paragraaf heeft betrekking op de gehele ambtelijke organisatie. Naast werk voor Noardeast-Fryslân (het overgrote deel) verrichten wij ook in beperkte mate diensten voor de gemeenten Dantumadiel en Schiermonnikoog. Hiervoor vindt verrekening van kosten plaats op basis van een dienstverleningsovereenkomst. In deze paragraaf worden de volgende onderwerpen behandeld:
- Ontwikkeling personele bezetting
- Bedrijfsvoeringsbegroting
- Huisvesting
- Rechtmatigheidsverantwoording en interne controle
- Fraude en integriteit
- Continuïteit
Ontwikkeling personele bezetting
Terug naar navigatie - Paragraaf bedrijfsvoering - Ontwikkeling personele bezettingHet begrote aantal FTE per 1 januari 2027 bedraagt 522,26 FTE en wordt gelimiteerd door de begroting en het formatieplan.
In de organisatie hebben we te maken met bovenformativiteit en overbezetting t.g.v. de ontvlechting en overige overbezetting. We spreken over bovenformativiteit als medewerkers door een reorganisatie hun functie zijn kwijtgeraakt. Dat betreft 2 fte. De term ‘overbezetting’ wordt gebruikt voor de frictiekosten als gevolg van de ontvlechting met Dantumadiel: doordat er minder medewerkers zijn overgegaan dan het aandeel van Dantumadiel in de Centrumregeling, hebben we tijdelijk teveel formatie. Die kunnen we gedurende maximaal 3 jaar verrekenen met Dantumadiel. De overbezetting moet dan ook zijn opgelost.
Onze organisatie blijft voortdurend in ontwikkeling om adequaat te kunnen inspelen op maatschappelijke opgaven, bestuurlijke ambities en een veranderende arbeidsmarkt. Hoewel het ons momenteel nog lukt om vacatures goed in te vullen, mede dankzij onze arbeidsmarktstrategie en werkgeverscampagne “Alle ruimte”, verwachten we dat de beschikbaarheid van gekwalificeerd personeel de komende jaren verder onder druk komt te staan.
Een belangrijke uitdaging daarbij is de toenemende vergrijzing van ons personeelsbestand. Binnen verschillende, vaak cruciale functies neemt de uitstroom de komende jaren toe. Dit brengt risico's met zich mee voor de continuïteit van de dienstverlening, het behoud van kennis en het realiseren van onze ambities. Daarom is het van belang om tijdig inzicht te hebben in de toekomstige personeelsbehoefte en de beschikbare capaciteit binnen de organisatie.
Met Strategische Personeelsplanning (SPP) brengen we deze ontwikkelingen in beeld en bereiden we ons voor op de personele vraagstukken van de toekomst. Daarbij kijken we onder meer naar mogelijkheden voor interne doorstroom en ontwikkeling van medewerkers, kennisoverdracht, duurzame inzetbaarheid en een passende inrichting van werkzaamheden en processen. Ook onderzoeken we hoe de benodigde kwaliteiten en competenties beschikbaar blijven om onze maatschappelijke opgaven te kunnen realiseren.
De uitkomsten van de SPP laten zien dat ontwikkelkracht en doorgroeimogelijkheden, het maken van scherpe keuzes en het benutten van technologische ontwikkelingen (zoals AI) belangrijke aandachtspunten zijn voor de komende jaren. Daarnaast blijven we investeren in onze positie als aantrekkelijke werkgever, zodat we ook in de toekomst voldoende talent aan ons kunnen blijven verbinden.
In 2027 zetten we verdere stappen in de uitvoering van de Strategische Personeelsplanning en werken we maatregelen uit die bijdragen aan een toekomstbestendige personeelsbezetting. De financiële gevolgen hiervan zijn op dit moment nog niet volledig in beeld en worden, waar nodig, in een later stadium nader uitgewerkt.
Ziekteverzuim
Een belangrijke factor in de beschikbare personele capaciteit is en blijft het ziekteverzuim. Het ziekteverzuimpercentage heeft zich als volgt ontwikkeld:
| Ziekteverzuim % | |
| 2022 | 6,37% |
| 2023 | 6,35% |
| 2024 | 5,30% |
| 2025 | 5,11% |
In 2025 is opnieuw een daling zichtbaar in het ziekteverzuim binnen de organisatie. Het ziekteverzuim daalde verder van 5,30% naar 5,11%. Ondanks een tijdelijke stijging aan het begin van het jaar als gevolg van een griepgolf, nam het verzuim in de loop van het jaar af en stabiliseerde het op een relatief laag niveau. Dit bevestigt dat de ingezette aanpak op het gebied van preventie, begeleiding en duurzame inzetbaarheid effect heeft en bijdraagt aan een gezonde en veerkrachtige organisatie.
Bedrijfsvoeringsbegroting
Terug naar navigatie - Paragraaf bedrijfsvoering - BedrijfsvoeringsbegrotingDe bedrijfsvoeringsbegroting bestaat hoofdzakelijk uit loonkosten en personeel gerelateerde budgetten. Daarnaast maken de budgetten voor automatisering, tractie, facilitaire zaken, overige dienstverlening en enkele projecten hier onderdeel van uit. De baten en lasten van de bedrijfsvoeringsbegroting worden verdeeld over de verschillende programma's, afhankelijk van waar de baten en lasten betrekking op hebben. In onderstaande tabel worden de verschillende onderdelen uit de bedrijfsvoeringsbegroting weergegeven.
| (Bedragen x € 1.000) | Baten | Lasten | Begroting 2027 |
| Loonkosten | 296 | -48.233 | -47.937 |
| Personeel gerelateerde budgetten | 22 | -3.292 | -3.269 |
| Automatisering | 9 | -5.256 | -5.247 |
| Tractie | 2 | -2.856 | -2.854 |
| Facilitaire zaken | 0 | -731 | -731 |
| Overige dienstverlening | 2.200 | -35 | 2.166 |
| Totaal | 2.530 | -60.401 | -57.871 |
Huisvesting
Terug naar navigatie - Paragraaf bedrijfsvoering - HuisvestingIn 2027 wordt de aanbestedingsprocedure voor de aannemer en installateur ten behoeve van de ver(nieuw)bouw van het gemeentehuis afgerond. Na definitieve gunning kan worden gestart met de uitvoering van de bouwactiviteiten. De werkzaamheden worden gefaseerd uitgevoerd om de continuïteit van de gemeentelijke dienstverlening zoveel mogelijk te waarborgen.
De eerste uitvoeringsfase bestaat uit de sloop en nieuwbouw van bouwdeel B. Na oplevering hiervan wordt gestart met de ver(nieuw)bouw van de bouwdelen A2 en A3. Daarnaast wordt onderhoud uitgevoerd aan de monumentale delen (A1-1 en A1-2) van het gemeentehuis. Met deze werkzaamheden wordt invulling gegeven aan de ambitie om te komen tot een modern, duurzaam en toekomstgericht gemeentehuis.
De financiële onderbouwing van het project is opgenomen in de bijlage Staat van investeringen. Voor de ver(nieuw)bouw is in totaal € 20,4 miljoen begroot.
Rechtmatigheidsverantwoording en interne controle
Terug naar navigatie - Paragraaf bedrijfsvoering - Rechtmatigheidsverantwoording en interne controleRechtmatigheidsverantwoording
Het college van B&W legt verantwoording af over de financiële rechtmatigheid aan de gemeenteraad. Dit doen ze middels een rechtmatigheidsverantwoording, een verplicht onderdeel van de jaarrekening. De uitgangspunten hiervan zijn opgenomen in de financiële verordening van de gemeente.
In de rechtmatigheidsverantwoording worden de volgende rechtmatigheidscriteria getoetst:
- Begrotingscriterium: we houden ons aan de door de gemeenteraad vastgestelde budgetten. De over- en onderschrijdingen van zowel de baten en lasten zijn formeel onrechtmatig, afhankelijk van welke afspraken in de financiële verordening zijn vastgelegd.
- Voorwaardencriterium: de voorwaarden uit de wet- en regelgeving worden nageleefd. De aspecten doelgroep, termijn, grondslag, administratieve bepalingen, normbedragen, bevoegdheden, recht, hoogte en duur worden hierbij getoetst.
- Misbruik & oneigenlijk gebruik criterium: het opzettelijk niet, niet tijdig, onjuist of onvolledig verstrekken van gegevens. Het gaat hier om bewuste misleiding om onrechtmatig of onwettig voordeel te behalen.
Interne controle
Naast de rechtmatigheidsverklaring willen we als organisatie meer ‘in control zijn’. Het voorname doel hierbij is het risicobewust maken van de gehele organisatie. Jaarlijks worden er control platforms georganiseerd om risico’s en beheersmaatregelen in kaart te brengen en om wijzigingen in de processen, wet- en regelgeving, systemen en beleid vast te stellen.
Een goede administratieve organisatie en interne beheersing (AO/IB) dient de basis te zijn voor de organisatie. Het in kaart brengen en vastleggen van de financieel risicovolle processen is een belangrijk onderdeel hiervan. Daarnaast is de ambitie om zowel meer proces- en systeemgericht te gaan werken als gebruik te gaan maken van data-analyse. Hiermee verwachten we de interne controle naar een hoger niveau te brengen.
Fraude en integriteit
Terug naar navigatie - Paragraaf bedrijfsvoering - Fraude en integriteitMisbruik en oneigenlijk gebruik
Onder M&O wordt verstaan, “het opzettelijk niet, niet tijdig, onjuist of onvolledig verstrekken van gegevens met als doel ten onrechte overheidssubsidies of -uitkeringen te verkrijgen of niet dan wel een te laag bedrag aan heffingen aan de overheid te betalen”. In de afgelopen jaren zijn in verschillende processen de risico’s en de bijbehorende beheersmaatregelen in kaart gebracht. Hierdoor is er meer bewustwording en beheersing ontstaan op het M&O criterium. De verantwoording over M&O moet worden opgenomen in de rechtmatigheidsverantwoording bij de jaarrekening.
Fraude
Fraude is het opzettelijke misleiden om een onrechtmatig of onwettig voordeel te behalen ten koste van de gemeente. Deze handelingen worden verricht door personen binnen de gemeente. Een voorbeeld is het betalen van valse facturen. Tijdens de control platforms wordt hier aandacht aan besteed en de risico’s per proces geïdentificeerd. In 2025 is er een beleidsnotitie fraude en misbruik en oneigenlijk gebruik opgesteld om richtlijnen te bieden en bewustwording in de organisatie.
Integriteit
In onze organisatie staat integriteit centraal. Informatie die wij onder de aandacht brengen gaan over ethisch handelen, vertrouwelijkheid en belangenverstrengeling. Integriteit is een agendapunt in diverse overleggen, waaronder werkoverleggen en ODC. Dit zorgt ervoor dat integriteit niet alleen een begrip blijft, maar meer actief bespreekbaar wordt in de dagelijkse praktijk.
Voor nieuw personeel is bewustwording van integriteit belangrijk. Bij de aanstelling wordt integriteit structureel besproken. Alle nieuwe medewerkers moeten een geheimhoudingsverklaring ondertekenen en een Verklaring Omtrent het Gedrag (VOG) overleggen. Bovendien wordt het onderwerp nevenwerkzaamheden en neventaken standaard besproken bij de indiensttreding om eventuele belangenconflicten te voorkomen in de toekomst. Eens per kwartaal organiseren we eed- en beloftebijeenkomsten, waarbij integriteit een vast onderdeel van de agenda is. Deze bijeenkomsten benadrukken het belang van integriteit en de bewustwording bij de nieuwe medewerker. In ons leerplatform Us Akademy bieden we leerlijnen aan over diverse integriteitsonderwerpen zoals respectvol gedrag op de werkvloer en financiële weerbaarheid.
Continuïteit
Terug naar navigatie - Paragraaf bedrijfsvoering - ContinuïteitDe begroting is opgesteld op basis van de continuïteitsveronderstelling. De continuïteit van gemeenten is op grond van artikel 12 van de financiële verhoudingswet wettelijk verankerd. Om die reden is de continuïteit van gemeente Noardeast-Fryslân in voldoende mate gewaarborgd. Ook zijn in de begroting of andere besluiten geen stellige voornemens om majeure aanpassingen te doen in beleid, taken, activiteiten of locaties die mogelijk materiële effecten hebben op vermogen of resultaat.
Paragraaf Openbaarheid
Terug naar navigatie - - Paragraaf OpenbaarheidMet de Wet open overheid (Woo) maken we meer overheidsinformatie actief openbaar. Zo vinden inwoners informatie makkelijker en sneller. Veel informatie is al openbaar. Inwoners vinden deze locaties via de Woo-index. In 2027 zetten we de volgende stap naar een nog opener gemeente.
We maken eind 2027 alle verplichte documenten openbaar
In 2027 werken we verder aan het openbaar maken van de verplichte informatiecategorieën. Ons doel is dat eind 2027 alle verplichte documenten openbaar zijn. Deze documenten staan niet allemaal op één plek. Daarom verwijzen we inwoners via een centrale landingspagina naar de goede plek. Ook in de landelijke Woo-index staat aangegeven waar documenten te vinden zijn.
We bouwen het publicatieplatform verder uit
In 2025 kozen we een publicatieplatform. In 2026 hebben we dit platform ingevoerd. In 2027 zorgen we ervoor dat het platform helemaal klaar voor gebruik is. We voeren verbeteringen door waar nodig. Ook maken we steeds meer documenten via dit platform bekend.
Medewerkers weten wanneer en hoe zij documenten openbaar maken
Medewerkers spelen een belangrijke rol bij het actief openbaar maken van documenten. Zij weten wanneer dit nodig is en hoe dit moet. Een collega met kennis van de Woo kan hen hierbij helpen als dat nodig is. In 2027 wordt deze werkwijze steeds meer onderdeel van de dagelijkse praktijk.
Medewerkers maken ook bij belangrijke dossiers bewuste keuzes
Naast de verplichte categorieën kijken medewerkers ook naar belangrijke dossiers en grote projecten. Zij beoordelen welke documenten extra waarde hebben voor inwoners. Deze documenten maken zij actief openbaar, op dezelfde manier als de verplichte categorieën.
We passen processen aan zodat openbaar maken vanzelfsprekend wordt.
Alle werkprocessen sluiten aan op de nieuwe werkwijze. Medewerkers krijgen op vaste momenten een herinnering om documenten openbaar te maken. Zo wordt actieve openbaarmaking een vanzelfsprekend onderdeel van het werk.
Paragraaf verbonden partijen
Terug naar navigatie - - Paragraaf verbonden partijenInleiding
Terug naar navigatie - Paragraaf verbonden partijen - InleidingDe meeste taken die worden uitgevoerd, zijn wettelijk opgedragen aan de uitvoerende gemeente. Dit betreft bijvoorbeeld de inzameling van huishoudelijk afval en de taken die de gemeente op zich neemt als gevolg van de decentralisatie. Daarnaast bestaan er taken die door de gemeente op eigen initiatief worden uitgevoerd, zoals sport en de exploitatie van gronden. Bij de uitvoering van de verschillende taken maakt de gemeente zelf de keuze om deze zelf te doen, of om de taken te laten uitvoeren door andere partijen.
Bij het maken van de keuzes wordt onder andere gekeken naar de volgende aspecten:
• kunnen er (bedrijfseconomische) schaalvoordelen worden behaald?
• wordt bij de uitvoering/dienstverlening een betere kwaliteit/dienstverlening gerealiseerd?
Indien wordt gekozen voor de uitvoering van de taak door een verbonden partij, kunnen daarin twee keuzes worden gemaakt, namelijk:
• de activiteiten worden uitgevoerd door een partij waarin de gemeente geen zeggenschap heeft;
• de activiteiten worden uitgevoerd door een partij waarin de gemeente wel zeggenschap heeft.
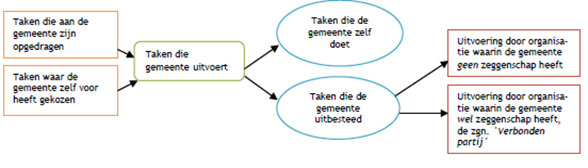
Verbonden partij
Terug naar navigatie - Paragraaf verbonden partijen - Verbonden partijEr is sprake van een verbonden partij als de gemeente in die organisatie een bestuurlijk én een financieel belang heeft. Dit is vastgelegd in het Besluit begroting en verantwoording.
Definitie bestuurlijk belang (artikel 1 lid d): zeggenschap, hetzij uit hoofde van vertegenwoordiging in het bestuur hetzij uit hoofde van stemrecht.
Definitie financieel belang (artikel 1 lid c): een aan de verbonden partij ter beschikking gesteld bedrag dat niet verhaalbaar is indien de verbonden partij failliet gaat onderscheidenlijk het bedrag waarvoor aansprakelijkheid bestaat indien de verbonden partij haar verplichtingen niet nakomt.
Beleidskader
Uit de definitie van een verbonden partij in het Besluit begroting en verantwoording blijkt dat sprake móet zijn van een financieel belang én een bestuurlijk belang. Als het alleen om een financieel belang of alleen om een bestuurlijk belang gaat, dan is er geen sprake van een verbonden partij.
Overige belangrijke bepalingen zijn:
• Artikel 5 BBV schrijft voor dat verbonden partijen niet geconsolideerd worden in de begroting en in de jaarstukken;
• Artikel 8 lid 3 BBV schrijft voor dat de betrokkenheid van verbonden partijen bij de realisatie van de doelstellingen binnen een programma, moet worden opgenomen in het betreffende programma;
• Artikel 9 lid 2 BBV meldt dat verbonden partijen verplicht moeten worden opgenomen in een aparte paragraaf verbonden partijen. Deze is daarmee onderdeel van de beleidsbegroting en het jaarverslag.
Soorten verbonden partijen
Er zijn twee soorten verbonden partijen, namelijk de publiekrechtelijke verbonden partij en de privaatrechtelijke verbonden partij.
• Publiekrechtelijke verbonden partij
Bij de publiekrechtelijke verbonden partij gaat het om een samenwerking tussen overheden. Een dergelijke partij is opgericht op basis van de Wet gemeenschappelijke regelingen. Daarin regelen de deelnemende overheden onderling de vertegenwoordiging en de financiële aansprakelijkheid van de deelnemers. In het geval een gemeenschappelijke regeling niet meer aan zijn verplichtingen voldoet, dan zijn deelnemende partijen gezamenlijk verantwoordelijk voor een negatief saldo dat ontstaat.
• Privaatrechtelijke verbonden partij
Van een privaatrechtelijke verbonden partij is sprake als er wordt samengewerkt tussen overheden onderling of tussen overheden en private partijen. De samenwerking is in dat geval geregeld op basis van het Burgerlijk Wetboek. Bij privaatrechtelijke verbonden partijen wordt onderscheid gemaakt in:
- verenigingen;
- commanditaire vennootschappen en onderlinge waarborgmaatschappijen;
- naamloze vennootschappen;
- besloten vennootschappen of stichtingen.
Voorschriften volgens BBV
In artikel 15 van het Besluit begroting en verantwoording staat welke informatie er bij de begroting en jaarrekening moet worden gepubliceerd. Het gaat dan om:
• de visie op en de beleidsvoornemens over verbonden partijen, zie programma’s;
• de lijst van verbonden partijen die wordt onderverdeeld in:
- gemeenschappelijke regelingen;
- vennootschappen en coöperaties;
- stichtingen en verenigingen;
- overige verbonden partijen.
In de lijst zal per verbonden partij de volgende informatie worden opgenomen:
• de wijze waarop de gemeente een belang heeft;
• het verwachte belang van de gemeente aan het begin en het einde van het begrotingsjaar;
• de verwachte omvang van het eigen en vreemd vermogen aan het begin en het einde van het begrotingsjaar;
• de verwachte omvang van het financieel resultaat;
• de eventuele risico’s.
Risico’s
Bij elke verbonden partij is een kopje opgenomen van het risico dat de verbonden partij vormt voor de gemeente. Doet zich een risico voor dan is dit bij de verbonden partij vermeld. Geen risico komt tot uitdrukking in een plat streepje - .
Verbonden partijen
Volgens de regelgeving vanuit de commissie BBV-artikel 15 BBV lid 1 b geven we de bovenstaande informatie schematisch weer, in een lijst van verbonden partijen.
De gemeente heeft de volgende verbonden partijen:
• Gemeenschappelijke regelingen;
- GR Samenwerking Noardeast-Fryslân en Leeuwarden
- GR Veiligheidsregio Fryslân
- GR Sociaal Domein Fryslan
- GR Welstandszorg Hûs en Hiem
- GR Fryske Utfieringstsjinst Milieu en Omjouwing (FUMO)
- GR Dokwurk
- GR Mobiliteitsburo Noardeast Fryslân
- GR Recreatieschap de Marrekrite
• Vennootschappen en coöperaties;
- NV Kabeltelevisie Noordoost Friesland
- Exploitatiemaatschappij Havencomplex Lauwersoog BV
- NV Stedin groep
- Afvalsturing Friesland NV (Omrin) (verwerken van afval)
- Bank Nederlandse Gemeenten
- Coöperatie Openbare Verlichting & Energie Fryslân u.a.
• Stichtingen en verenigingen;
- Stichting monumentenbehoud
- IJswegencentrale Oostergo
• Overige verbonden partijen;
- Geen
Gemeenschappelijke regelingen
Terug naar navigatie - Paragraaf verbonden partijen - Gemeenschappelijke regelingen| Centrumregeling samenwerking Noardeast-Fryslân en Leeuwarden (Shared Servicecentrum Leeuwarden) |
Juridische status: gemeenschappelijke regeling met centrumgemeente
Programma’s: Algemiene dekkingsmiddels, Overhead, Heffing VPB en Onvoorzien.
Openbaar en wijze van belang
Openbaar belang:
De regeling wordt getroffen i.v.m. het tot stand brengen van goede facilitaire voorzieningen (ICT) ter ondersteuning van de uitvoering van de gemeentelijke taken van openbaar belang waarvoor goede ICT-voorzieningen noodzakelijk zijn. Het gaat om bundeling van kennis, personeel en ervaring t.b.v. de openbare dienstverlening aan de burgers (art 2 centrumregeling).
Wijze van belang:
• Bestuurlijk belang:
- de gemeente Leeuwarden is centrumgemeente als bedoeld in artikel 8 lid 4 van de Wet gemeenschappelijke regelingen (art 3 centrumregeling);
- het college van B&W van Noardeast-Fryslân verleent bij separaat vast te stellen besluit mandaten, volmachten en machtigingen aan het college van B&W van de centrumgemeente, die nodig zijn om de in het kader van deze regeling te sluiten Service Level Agreement (SLA) en andere te sluiten overeenkomsten, uit te voeren met het Shared Service Centrum. Het college van de centrumgemeente stemt in met de verleende mandaten etc. zoals bedoeld in dit artikel 4 centrumregeling.
• Financieel belang (art 5 centrumregeling):
- in het SLA is nadere uitwerking gegeven aan de regeling;
- in het SLA en de Servicecatalogus zijn geregeld:
• de uitvoeringskaders;
• de kwaliteitseisen van de taakuitoefening;
• de verdeelsleutel en de wijze waarop Noardeast-Fryslan een financiële bijdrage levert in de kosten die de centrumgemeente maakt voor de uitvoering van de taken.
Financieel belang:
| Jaar | Jaarrekening 1-1 (x € 1.000) |
Jaarrekening 31-12 (x € 1.000) |
|
| Financieel belang | 2026 | n.v.t. | n.v.t. |
| Eigen vermogen | 2026 | n.v.t. | n.v.t. |
| Vreemd vermogen | 2026 | n.v.t. | n.v.t. |
Omvang financieel resultaat jaarrekening: Een centrumregeling heeft geen rechtspersoonlijkheid en dus geen baten, lasten of resultaat als zodanig.
Risico’s (kwantificeerbaar of niet-kwantificeerbaar): -
| Veiligheidsregio Fryslân |
Juridische status: gemeenschappelijke regeling met openbaar lichaam.
Programma’s: 1 Ynwenner en Bestjoer en 3 Soarch en Wolwêzen.
Openbaar en wijze van belang:
Openbaar belang:
De Veiligheidsregio Fryslân is een gemeenschappelijke regeling per 1-1-2014 van alle Friese gemeenten en verzorgt de wettelijke taken op het gebied van veiligheid en gezondheid voor de inwoners van de provincie Fryslân. Activiteiten betreffen o.a. publieke gezondheidszorg, brandweerzorg, geneeskundige hulpverlening bij ongevallen en rampen, en het beheer van een gemeenschappelijke meldkamer, het zijn van een platform voor samenwerking voor geallieerde diensten en partners etc.
Wijze van belang:
• Bestuurlijk belang:
- het algemeen bestuur van de regio bestaat overeenkomstig art. 11, lid 1 van de wet, uit de burgemeesters van de deelnemende gemeenten;
- het dagelijks bestuur bestaat uit:
a. de voorzitter van het algemeen bestuur;
b. de voorzitter van de agendacommissie Gezondheid en een lid aan te wijzen uit en door de agendacommissie Gezondheid;
c. de voorzitter van de agendacommissie Veiligheid en een lid aan te wijzen uit en door de agendacommissie Veiligheid.
De agendacommissie is een bestuurscommissie volgens art 25 Wgr.
• Financieel belang (art 5 centrumregeling):
Voor de verdeling van de kosten wordt als verdeelsleutel gehanteerd het aantal inwoners van de gemeenten volgens de door het Centraal Bureau voor de Statistiek openbaar gemaakte bevolkingscijfers per 1 januari van het jaar, voorafgaande aan dat, waarvoor de bijdrage verschuldigd is. De deelnemende gemeenten dragen er zorg voor dat de regio te allen tijde over voldoende middelen beschikt om aan zijn verplichtingen te kunnen voldoen.
Financieel belang:
| Jaar | Jaarrekening 1-1 (x € 1.000) | Jaarrekening 31-12 (x € 1.000) |
|
| Financieel belang | 2026 | 6.114 | 6.413 |
| Eigen vermogen | 2026 | 12.125 | 6.948 |
| Vreemd vermogen | 2026 | 83.065 | 109.416 |
Omvang financieel resultaat: € 3.483.463.
Risico’s (kwantificeerbaar of niet-kwantificeerbaar): -
| Centrumregeling samenwerking Sociaal Domein Fryslân 2018 |
Juridische status: gemeenschappelijke regeling met centrumgemeente.
Programma’s: 3 Soarch en Wolwêzen.
Openbaar en wijze van belang:
Openbaar belang:
Alle Friese gemeenten zijn een centrumregeling samenwerking Sociaal Domein Fryslân 2018 aangegaan met als centrumgemeente de gemeente Leeuwarden. Het doel is de beleidsvoorbereiding ten behoeve van de wettelijke taken op terrein van jeugdzorg, maatschappelijke ondersteuning en participatie en de inkoop ten behoeve van wettelijke taken op het terrein van jeugdzorg en maatschappelijke ontwikkeling doelmatig en kwalitatief hoogwaardig te organiseren met de Friese gemeenten. Bij raadsbesluit van 15 december 2021 is de centrumregeling opnieuw vastgesteld.
Wijze van belang:
• Bestuurlijk belang:
- de gemeente Leeuwarden is een centrumgemeente als bedoeld in art 8 lid 4 Wet gemeenschappelijke regelingen;
- de centrumgemeente wordt mandaat, volmacht en machtiging verleend door de gastgemeenten om de taken op het terrein van het sociaal domein, waaronder o.a. WMO, Jeugdwet, Participatiewet, namens de gastgemeenten uit te voeren, volgens de bepalingen in de gemeenschappelijke regeling.
• Financieel belang:
De kosten voor de dienstverlening bestaan uit kosten voor instandhouding en kosten voor taakuitvoering. De kosten voor instandhouding worden onder gemeenten verdeeld op basis van inwoneraantal van elke gemeente met peildatum 1 januari van jaar t-1. De kosten voor uitvoering van taken worden verdeeld onder gemeenten op basis van het percentuele aandeel dat een gemeente toekomt in het totaal van aantallen cliënten op basis van de Jeugdwet, zoals meest recentelijk vastgesteld door het Centraal Bureau voor Statistiek, op peildatum 1 januari van jaar t-1. Dit geldt voor zowel de uitvoering van taken in het kader van de verplichte wettelijke samenwerking als voor de vrijwillige samenwerking voor de Jeugdwet. De totale kosten worden nagecalculeerd en volledig doorberekend aan de deelnemende gemeenten.
Financieel belang:
| Jaar | Jaarrekening 1-1 (x € 1.000) | Jaarrekening 31-12 (x € 1.000) |
|
| Financieel belang | 2026 | 477 | 485 |
| Eigen vermogen | 2026 | 0 | 0 |
| Vreemd vermogen | 2026 | 0 | 0 |
Omvang financieel resultaat: €4.953.000.
Risico’s (kwantificeerbaar of niet-kwantificeerbaar): -
| Welstandszorg Hûs en Hiem |
Juridische status: gemeenschappelijke regeling met openbaar lichaam.
Programma’s: 5 Wenjen en Omjouwing.
Openbaar en wijze van belang:
Openbaar belang:
Het voorzien van de gemeenten in de welstandsadvisering als bedoeld in de Woningwet en advisering over toepassing van de Monumentenwet.
Wijze van belang:
• Bestuurlijk belang:
- het algemeen bestuur bestaat uit zoveel leden als het aantal deelnemende gemeenten bedraagt;
- de raden wijzen hetzij hun voorzitter, hetzij een wethouder van hun gemeente als lid en als plaatsvervangend lid aan;
- op grond van artikel 13 van de gemeenschappelijke regeling wordt het dagelijks bestuur benoemd uit het algemeen bestuur.
• Financieel belang:
- De gemeente is aansprakelijk voor de financiële tekorten bij Welstands-zorg Hûs en Hiem. Bekostiging geschiedt via een jaarlijkse bijdrage op begrotingsbasis en rekeningbasis.
Financieel belang:
| Jaar | Jaarrekening 1-1 (x €1.000) | Jaarrekening 31-12 (x € 1.000) |
|
| Financieel belang | 2025 | 134 | 124 |
| Eigen vermogen | 2025 | 383 | 491 |
| Vreemd vermogen | 2025 | 425 | 412 |
Omvang financieel resultaat: € 108.462.
Risico’s (kwantificeerbaar of niet-kwantificeerbaar): -
| Fryske Utfieringstsjinst Miljeu en Omjouwing (FUMO) |
Juridische status: gemeenschappelijke regeling met openbaar lichaam.
Programma’s: 5 Wenjen en Omjouwing.
Openbaar en wijze van belang:
Openbaar belang:
De FUMO is bedoeld voor de uitvoering van taken en bevoegdheden ten behoeve van de deelnemers op het gebied van het milieu- en omgevingsrecht in ruime zin in het algemeen en de Wet algemene bepalingen omgevingsrecht in het bijzonder. Alsmede taken en bevoegdheden op het terrein van vergunningverlening, handhaving en toezicht op grond van de in artikel 5.1 van de Wet algemene bepalingen omgevingsrecht.
Het openbaar lichaam heeft de volgende taken:
• basistakenpakket: het ten behoeve van de deelnemers uitvoeren van adviserende, voorbereidende en uitvoerende taken die behoren tot het zogenoemde basistakenpakket, zoals opgenomen in Bijlage 1 van de gemeenschappelijke regeling FUMO 2017;
• aanvullend takenpakket (facultatief): het ten behoeve van de deelnemers uitvoeren van niet tot het basistakenpakket behorende adviserende, voorbereidende en uitvoerende taken op het terrein van het milieu- en omgevingsrecht, voor zover de betreffende deelnemer daartoe een besluit heeft genomen;
• adviserende en voorbereidende taken t.b.v. bezwaarprocedures, administratief beroepsprocedures en rechtsgedingen;
• de advisering over en voorbereiding van besluiten op grond van de Wet openbaarheid van bestuur;
• het adviseren over en ontwikkelen van strategische en operationele beleidskaders op het terrein van het milieu- en omgevingsrecht;
• het in stand houden van een Milieualarm-nummer.
Wijze van belang:
• Bestuurlijk belang:
- Gedeputeerde Staten wijzen uit hun midden twee leden aan van het algemeen bestuur;
- de deelnemers ( de colleges van burgemeester en wethouders, het dagelijks bestuur van Wetterskip Fryslân) wijzen elk uit hun midden één lid aan van het algemeen bestuur;
- het dagelijks bestuur bestaat uit vijf leden, de voorzitter inbegrepen, door en uit het algemeen bestuur aan te wijzen.
• Financieel belang:
- de kosten van het basispakket wordt toegerekend op basis van het aantal inrichtingen maal een bedrag per type inrichting;
- de kosten van de overige taken worden toegerekend op basis van de totale inzet van personeel in uren maal een uurtarief.
Financieel belang:
| Jaar | Jaarrekening 1-1 (x € 1.000) | Jaarrekening 31-12 (x € 1.000) |
|
| Financieel belang | 2026 | 1.399 | 1.336 |
| Eigen vermogen | 2025 | 840 | 243 |
| Vreemd vermogen | 2025 | 4.784 | 4.638 |
Omvang financieel resultaat: - € 468.000.
Risico’s (kwantificeerbaar of niet-kwantificeerbaar): -
| Dokwurk (Voor 1-8-2021 Leer- werkbedrijf Noardeast-Fryslân) |
Juridische status: gemeenschappelijke regeling met openbaar lichaam voor Dantumadiel en de gemeente Noardeast-Fryslân.
Programma’s: 3 Soarch en Wolwêzen en 6 Iepenbiere Romte.
Openbaar en wijze van belang:
Openbaar belang:
Het openbaar lichaam behartigt de gemeenschappelijke en afzonderlijke belangen van de deelnemende gemeenten op het gebied van gesubsidieerde arbeid en (arbeids)re-integratie van de doelgroepen die vallen onder de Participatiewet en de Wet Sociale Werkvoorziening.
Wijze van belang:
• Bestuurlijk belang:
- het algemeen bestuur bestaat uit twee leden per deelnemende gemeente. De gemeenschappelijke regeling is door de colleges van burgemeester en wethouders aangegaan;
- het dagelijks bestuur, door en uit het algemeen bestuur gekozen, is zodanig samengesteld dat elke deelnemende gemeente is vertegenwoordigd, waaronder begrepen de voorzitter en een eventueel lid/eventuele leden buiten de kring van het algemeen bestuur
• Financieel belang:
- iedere deelnemende gemeente verbindt zich in beginsel om de volledige rijksmiddelen (inclusief eventueel bijzondere subsidiecomponenten), voor zover deze zijn bedoeld voor de realisatie van de in artikel 3 van de gemeenschappelijke regeling aan het openbaar lichaam opgedragen taken en de gemeentelijke bijdrage op basis van de begroting, op tijd en onverkort te voldoen aan het openbaar lichaam;
- de deelnemende gemeenten zullen echter steeds zorg voor dragen dat het openbaar lichaam te allen tijde over voldoende middelen beschikt om aan al zijn verplichtingen richting derden te voldoen.
Financieel belang:
| Jaar | Jaarrekening 1-1 (x € 1.000) | Jaarrekening 31-12 (x € 1.000) |
|
| Financieel belang | 2025 | 3.097 | 1.360 |
| Eigen vermogen | 2025 | 14.734 | 16.629 |
| Vreemd vermogen | 2025 | 13.323 | 13.679 |
Omvang financieel resultaat: € 1.894.000
Risico’s (kwantificeerbaar of niet-kwantificeerbaar): -
| Bedrijfsvoeringsorganisatie Mobiliteitsbureau Noordoost Fryslân |
Juridische status: gemeenschappelijke regeling met bedrijfsvoeringsorganisatie.
Programma’s: 3 Soarch en Wolwêzen.
Openbaar en wijze van belang:
Openbaar belang:
De gemeenten Achtkarspelen, Dantumadiel, Noardeast-Fryslân en Tytstjerksteradiel en de provincie Fryslân hebben besloten om samen te werken in de regio Noordoost Fryslân op het gebied van het regionale doelgroepenvervoer en openbaar vervoer, dit om de leefbaarheid in de regio Noord Oost Fryslân te behouden. Daarvoor hebben zij besloten de gemeenschappelijke regeling Bedrijfsvoeringsorganisatie Mobiliteitsbureau Noordoost Fryslân te treffen.
Wijze van belang:
• Bestuurlijk belang:
- de deelnemende gemeenten en provincie nemen het in de begroting van het mobiliteitsbureau Noordoost Fryslân voor hen geraamde bedrag voor hun gemeente respectievelijk provincie op in hun begroting;
- de regeling wordt opgeheven wanneer de colleges van twee derde van de deelnemers daartoe besluiten. Het liquidatieplan voorziet in de verplichting van het bestuur van de deelnemende gemeenten en provincie tot het bijdragen in de financiële gevolgen van de beëindiging.
• Financieel belang:
- Artikel 19 GR Bedrijfsvoeringsorganisatie Mobiliteitsburo NOF;
- variabele vervoerskosten op basis van gebruik vertaald in gebruikseenheden;
- vaste kosten op basis van aantal leerlingen voor regiekosten op het routevervoer en aantal ritten voor de regiekosten van het vraagafhankelijke vervoer;
- vaste kosten van het mobiliteitsbureau voor de deelnemende gemeenten op basis van het aantal inwoners.
Financieel belang:
| Jaar | Jaarrekening 1-1 (x € 1.000) | Jaarrekening 31-12 (x € 1.000) |
|
| Financieel belang | 2025 | 2.653 | 2.693 |
| Eigen vermogen | 2025 | 0 | 0 |
| Vreemd vermogen | 2025 | 768 | 738 |
Omvang financieel resultaat: € 0.
Risico’s (kwantificeerbaar of niet-kwantificeerbaar): -
| Marrekrite |
Juridische status: gemeenschappelijke regeling met openbaar lichaam.
Programma’s: 4 Wurk, Bedriuw en Rekreaasje.
Openbaar en wijze van belang:
Openbaar belang:
De Marrekrite behartigt binnen de opgedragen taken de gemeenschappelijke belangen van de colleges, met als doel een evenwichtige en gecoördineerde ontwikkeling van de recreatie in de provincie Fryslân, rekening houdende met de belangen van natuur en landschap.
De Marrekrite heeft als taak ter behartiging van het openbaar belang:
• het bevorderen van waterrecreatie;
• het bevorderen van landrecreatie;
• advisering en ontwikkeling (water- en landrecreatie).
Wijze van belang:
• Bestuurlijk belang:
- het college van Gedeputeerde Staten en de colleges van burgemeester en wethouders van de gemeenten wijzen elk één lid en tenminste één plaatsvervangend lid aan van het algemeen bestuur. De aanwijzing vindt zo spoedig mogelijk plaats;
- het dagelijks bestuur bestaat uit de voorzitter en vijf andere leden, door en uit het algemeen bestuur aan te wijzen.
• Financieel belang:
- de geldmiddelen van De Marrekrite worden gevormd door de bijdragen van de colleges en subsidies, schenkingen en overige bijdragen en inkomsten;
- voor zover de kosten van De Marrekrite niet worden gedekt door subsidies, schenkingen en overige bijdragen en inkomsten wordt hierin als volgt voorzien: gedeputeerde staten: 45%; colleges van burgemeester en wethouders gezamenlijk: 55%;
- het algemeen bestuur stelt de verdeelsleutel vast, op grond waarvan de gezamenlijke bijdrage van de colleges over afzonderlijke gemeenten wordt omgeslagen;
- de nieuwe bijdrageregeling zal vanaf de begroting 2023 van toepassing zijn. De nieuwe parameters zijn:
a) domein water: Inwoners: 30%; Meters “steigers”: 40%; Meters “damwand”: 30%
b) domein land: Inwoners: 30%; Kilometers fietsnetwerk: 40%; Kilometers Wandelnetwerk: 30%
c) indexatie van 2%.
Financieel belang:
| Jaar | Jaarrekening 1-1 (x € 1.000) | Jaarrekening 31-12 (x € 1.000) |
|
| Financieel belang | 2026 | 69 | 72 |
| Eigen vermogen | 2026 | 3.683 | 3.624 |
| Vreemd vermogen | 2026 | 9.383 | 10.500 |
Omvang financieel resultaat: € 23.736.
Risico’s (kwantificeerbaar of niet-kwantificeerbaar): -
Vennootschappen en coöperaties
Terug naar navigatie - Paragraaf verbonden partijen - Vennootschappen en coöperaties| NV Kabeltelevisie Noordoost Friesland |
Juridische status: naamloze vennootschap.
Programma’s: Algemiene dekkingsmiddels, Overhead, Heffing VPB en Onvoorzien.
Openbaar en wijze van belang:
Openbaar belang:
De aanleg, het beheer, het onderhoud, de instandhouding en de exploitatie van centrale antenne inrichtingen met bijbehorende kabelnetten in de gemeente.
Wijze van belang:
• Bestuurlijk belang:
Stemrecht op grond van aandelen.
• Financieel belang:
De gemeente Noardeast-Fryslân bezit een groot deel van de aandelen in NV Kabeltelevisie Noordoost Friesland, maar is niet aansprakelijk voor de ontstane tekorten. Het totaal aandelenbezit voor Noardeast-Fryslân is 54,85 % (5.485 x € 50). Bij de jaarrekening 2016 is besloten geen dividend uit te keren. De gegevens over de aandelen is gebaseerd op de jaarrekening 2016 en zijn in 2026 niet gewijzigd.
Financieel belang:
| Jaar | Jaarrekening 1-1 (x € 1.000) | Jaarrekening 31-12 (x € 1.000) |
|
| Financieel belang | 2025 | 274 | 274 |
| Eigen vermogen | 2025 | 9.037 | 8.595 |
| Vreemd vermogen | 2025 | 44.465 | 42.136 |
Omvang financieel resultaat: - € 441.718.
Risico’s (kwantificeerbaar of niet-kwantificeerbaar): -
| Exploitatiemaatschappij Havencomplex Lauwersoog BV |
Juridische status: besloten vennootschap.
Programma’s: Algemiene dekkingsmiddels, Overhead, Heffing VPB en Onvoorzien.
Openbaar en wijze van belang:
Openbaar belang:
De regionale economische ontwikkeling en de werkgelegenheid in de haven.
Wijze van belang:
• Bestuurlijk belang:
Bezit van aandelen, op grond waarvan de gemeente stemrecht heeft.
• Financieel belang:
De gemeente Noardeast-Fryslân (voormalige gemeente Dongeradeel) bezit een groot deel van de aandelen (45%) in de Exploitatiemaatschappij Havencomplex Lauwersoog, maar is niet aansprakelijk voor de ontstane tekorten. De waarde van het totale aandelenkapitaal is € 18.151.
Financieel belang:
| Jaar | Jaarrekening 1-1 (x € 1.000) | Jaarrekening 31-12 (x € 1.000) |
|
| Financieel belang | 2025 | 8 | 8 |
| Eigen vermogen | 2025 | 651 | 887 |
| Vreemd vermogen | 2025 | 781 | 884 |
Omvang financieel resultaat: € 235.937.
Risico’s (kwantificeerbaar of niet-kwantificeerbaar): -
| NV Stedin groep |
Juridische status: naamloze vennootschap.
Programma’s: Algemiene dekkingsmiddels, Overhead, Heffing VPB en Onvoorzien.
Openbaar en wijze van belang:
Openbaar belang:
Stedin is een netbeheerder die elektriciteits- en gasnetten aanlegt, beheert en toekomstbestendig maakt. Stedin faciliteert de energiemarkt.
Wijze van belang:
• Bestuurlijk belang:
Bezit van aandelen, op grond waarvan de gemeente stemrecht heeft.
• Financieel belang:
De gemeente heeft in totaal 26.870 gewone aandelen en 4.273 preferente aandelen. Vanwege de gemeentelijke fusie zijn deze aandelen per 1-1-2019 overgenomen van de voormalige gemeenten Dongeradeel, Ferwerderadiel en Kollumerland c.a.
De waarde van één aandeel is € 100 conform de jaarrekening 2025 van de Stedin Groep. Het totaal aantal geplaatste en volgestorte aandelen is 6.058.800 (pagina 183 van het jaarverslag van Stedin Groep).
Financieel belang:
| Jaar | Jaarrekening 1-1 (x € 1.000) | Jaarrekening 31-12 (x € 1.000) |
|
| Financieel belang | 2025 | 3.114 | 3.114 |
| Eigen vermogen | 2025 | 2.864.000 | 3.080.000 |
| Vreemd vermogen | 2025 | 5.234.000 | 6.243.000 |
Omvang financieel resultaat: € 272.800.000.
Risico’s (kwantificeerbaar of niet-kwantificeerbaar): -
Ontwikkelingen: In de afgelopen periode zijn veel acties geweest om ervoor te zorgen dat Stedin over voldoende kapitaal beschikt voor de noodzakelijke investeringen in betrouwbare netten en de energietransitie. In 2021 hebben de aandeelhouders gezamenlijk € 200 miljoen gestort. In 2023 is de Staat als medeaandeelhouder toegetreden, met een kapitaalinjectie van € 500 miljoen. In 2024 zijn ook de provincies Utrecht en Zeeland aandeelhouder geworden, en nog 7 Utrechtse en 12 Zeeuwse gemeenten. Door de toetreding van andere partijen is de relatieve aandelenbelang iets gedaald. Dit past in het streven naar een evenwichtig aandeelhouderschap.
| Afvalsturing Friesland (Omrin) (verwerken van afval) |
Juridische status: naamloze vennootschap.
Programma’s: Algemiene dekkingsmiddels, Overhead, Heffing VPB en Onvoorzien.
Openbaar en wijze van belang:
Openbaar belang:
Uitvoeren van de wettelijke taak huishoudelijk en bedrijfsafval te verwerken op basis van contractafspraken met de gemeente. Doelstelling is dit op een doelmatige, milieu hygiënisch verantwoorde manier te doen en preventie en hergebruik van afval actief te bevorderen.
Wijze van belang:
• Bestuurlijk belang:
Stemrecht op basis van aandelen. De N.V. heeft 3.001 gewone aandelen A met een waarde van € 450 per stuk en 840 gewone aandelen B. Van de 3001 aandelen A zijn er 3.000 aandelen in bezit van de Friese gemeenten. Eén aandeel A is in handen van de GR OLAF en 840 aandelen B zijn in handen van gemeenten buiten Friesland.
• Financieel belang:
De gemeente Noardeast-Fryslân is betrokken bij de Omrin als aandeelhouder en als klant/leverancier van afval. Het aandeel staat op de balans per 31-12-2025 met de historische aanschafwaarde van € 74.874.
Financieel belang:
| Jaar | Jaarrekening 1-1- (x € 1.000) | Jaarrekening 31-12 (x € 1.000) |
|
| Financieel belang | 2025 | 75 | 75 |
| Eigen vermogen | 2025 | 83.562 | 84.068 |
| Vreemd vermogen | 2025 | 131.694 | 132.208 |
Omvang financieel resultaat: € 2.530.000.
Risico’s (kwantificeerbaar of niet-kwantificeerbaar): -
| Bank Nederlandse Gemeenten (BNG) |
Juridische status: naamloze vennootschap.
Programma’s: Algemiene dekkingsmiddels, Overhead, Heffing VPB en Onvoorzien.
Openbaar en wijze van belang:
Openbaar belang:
Efficiënt betalingsverkeer van gemeenten.
Wijze van belang:
• Bestuurlijk belang:
Stemrecht op basis van aandelen.
• Financieel belang:
De gemeente Noardeast-Fryslân bezit een groot aantal aandelen, met een totale waarde per 31-12-2025 van € 286.040.
Financieel belang:
| Jaar | Jaarrekening 1-1 (x € 1.000) | Jaarrekening 31-12 x € 1.000) |
|
| Financieel belang | 2024 | 286 | 286 |
| Eigen vermogen | 2024 | 4.800.000 | 4.900.000 |
| Vreemd vermogen | 2024 | 123.200.000 | 111.100.000 |
Omvang financieel resultaat: € 172.000.000.
Risico’s (kwantificeerbaar of niet-kwantificeerbaar): -
| Coöperatie Openbare Verlichting & Energie Fryslân U.A. |
Juridische status: coöperatie.
Programma’s: 6 Iepenbare Romte.
Openbaar en wijze van belang:
Openbaar belang:
Het inkopen van energie (Energie-Diensten) ten behoeve van de deelnemende gemeenten in Fryslân en datgene wat daarmee verband houdt. Het beheer en onderhoud van openbare verlichting (OVL-diensten) en van laadinfrastructuur voor elektrische vervoersmiddelen (Laadinfra-Diensten) ten behoeve van de deelnemende gemeenten in Fryslân.
Wijze van belang:
• Bestuurlijk belang:
De gemeente Noardeast-Fryslân is een gewoon lid van deze vereniging en heeft stemrecht. De gemeente heeft de plicht om de diensten van de coöperatie af te nemen. Hiervoor moet een overeenkomst worden afgesloten.
• Financieel belang:
De leden van de coöperatie delen in de winst en het verlies van de coöperatie naar rato van de door hen in het betreffende boekjaar afgenomen OVL-Diensten, Energie-Diensten en Laadinfra-Diensten. Deze toekenning heeft plaats bij op door de raad van commissarissen goedgekeurd voorstel van de directie genomen besluit van de algemene ledenvergadering.
Financieel belang:
| Jaar |
Jaarrekening 1-1 (x € 1.000) |
Jaarrekening 31-12 (x € 1.000) |
|
| Financieel belang | 2023 | p.m. | p.m. |
| Eigen vermogen | 2023 | 426 | 129 |
| Vreemd vermogen | 2023 | 103 | 2.575 |
Omvang financieel resultaat: - € 297.399.
Risico’s (kwantificeerbaar of niet-kwantificeerbaar): -
Stichtingen en verenigingen
Terug naar navigatie - Paragraaf verbonden partijen - Stichtingen en verenigingen
| Stichting monumentenbehoud |
Juridische status: stichting.
Programma’s: 5 Wenjen en Omjouwing.
Openbaar en wijze van belang:
Openbaar belang:
Het in stand houden en beschermen van de monumenten als bedoeld in de monumentenwet. Het werkgebied is de voormalig gemeente Dongeradeel.
Wijze van belang:
• Bestuurlijk belang:
- de voorzitter van het dagelijks bestuur wordt door de raad van de gemeente Noardeast-Fryslân voorgedragen en vervult de functie van voorzitter;
- het college van burgemeester en wethouders van de gemeente Noardeast-Fryslân keuren de begroting en jaarrekening goed.
• Financieel belang:
De voormalige gemeente Dongeradeel, nu gemeente Noardeast-Fryslân, heeft bij de oprichting in 1993 een startkapitaal van € 454 (=1000 gulden) ingebracht.
Financieel belang:
| Jaar | Begroting 1-1 (x € 1.000) | Begroting 31-12 (x € 1.000) |
|
| Financieel belang | 2025 | 0,4 | 0,4 |
| Eigen vermogen | 2024 | 663 | 524 |
| Vreemd vermogen | 2024 | 248 | 116 |
Omvang financieel resultaat: - € 139.210.
Risico’s (kwantificeerbaar of niet-kwantificeerbaar): -.
| Stichting IJswegencentrale |
Juridische status: stichting.
Programma’s: 4 Wurk, Bedriuw en Rekreaasje.
Openbaar en wijze van belang:
Openbaar belang:
De gemeenten Dantumadiel, Noardeast-Fryslân en Leeuwarderadeel hebben een IJswegencentrale opgericht met als doel het organiseren van schaatstochten in de regio bij voldoende ijsdikte.
Wijze van belang:
• Bestuurlijk belang:
Het bestuur bestaat uit 15 leden, 3 afgevaardigden uit elke deelnemende gemeente. Het college van b&w doet een bindende voordracht: één afgevaardigde is de burgemeester,één afgevaardigde is het hoofd gemeentewerken en een derde persoon.
• Financieel belang:
De gemeenten Dantumadiel, Noardeast-Fryslân en Leeuwarderadeel geven een bijdrage van 0,045 per inwoner.
Financieel belang:
| Jaar | Jaarrekening 1-1 (x € 1.000) | Jaarrekening 31-12 (x € 1.000) | |
| Financieel belang | 2025 | 2 | 2 |
| Eigen vermogen | 2025 | 63 | 60 |
| Vreemd vermogen | 2025 | 0 |
0 |
Omvang financieel resultaat: - € 3.243.
Risico’s (kwantificeerbaar of niet-kwantificeerbaar: -.
Paragraaf grondbeleid
Terug naar navigatie - - Paragraaf grondbeleidInleiding
Terug naar navigatie - Paragraaf grondbeleid - InleidingDe woningmarkt staat onder druk. De krapte houdt aan en de prijsstijging zet door. Tegelijkertijd blijft de nieuwbouwproductie achter (Outlook grondexploitaties 2026, 2025).
Programma Grondbeleid 2025-2028
Terug naar navigatie - Paragraaf grondbeleid - Programma Grondbeleid 2025-2028In het Programma Grondbeleid 2025-2028 zijn de hoofdlijnen van het te voeren grondbeleid vastgelegd. Tevens worden onderstaande doelen nagestreefd:
- Het te voeren grondbeleid aanpassen aan de actuele wet- en regelgeving.
- De raad kaders voor het te voeren grondbeleid vast laten stellen.
- De uitvoeringsplannen baseren op het vastgestelde grondbeleid.
- Het creëren van duidelijkheid over grondverwerving en de uitgifte van gronden.
- Het bieden van inzicht in de wijze waarop grondprijzen tot stand komen.
Het grondbeleid heeft betrekking op de wijze waarop de gemeente haar instrumenten van grondbeleid zo optimaal mogelijk kan inzetten om de beleidsdoelstellingen binnen de gemeentelijke programma’s te verwezenlijken.
Ten aanzien van het te voeren grondbeleid kiest de gemeente primair voor een actief grondbeleid. In gebieden waar de gemeente invloed wil uitoefen op de ontwikkeling c.q. het noodzakelijk is om een ontwikkeling conform de gemeentelijke randvoorwaarden te realiseren, is het mogelijk om actief grondbeleid te voeren. In dit geval is het van belang dat het financiële risico op zowel korte termijn als lange termijn aanvaardbaar is. In het geval van actief grondbeleid zal de raad ten alle tijden in kennis gesteld worden.
Grondexploitatiecomplexen
Terug naar navigatie - Paragraaf grondbeleid - GrondexploitatiecomplexenAan het begin van het boekjaar waren er zestien complexen in exploitatie. Gedurende het boekjaar zijn er geen complexen in exploitatie genomen. Aan het einde van het boekjaar worden de complexen Easterstrjitte-Sinnebuorren te Marrum en De Dwarsikkers te Westergeast afgesloten.
In Tabel 1. Totaaloverzicht grondexploitatiecomplexen. is het verloop van de boekwaarde gedurende het boekjaar, de totale winstneming en de balanswaarde aan het einde van het boekjaar per grondexploitatiecomplex gespecificeerd. De boekwaarde van de grondexploitatiecomplexen betreft het saldo van de gerealiseerde kosten en de gerealiseerde opbrengsten. In het geval van een positieve boekwaarde zijn de gerealiseerde kosten hoger dan de gerealiseerde opbrengsten. In het geval van een negatieve boekwaarde zijn de gerealiseerde opbrengsten hoger dan de gerealiseerde kosten.
Tabel 1. Totaaloverzicht grondexploitatiecomplexen
|
Grondexploitatiecomplex |
Afsluiting |
Boekwaarde 01-01-2027 |
Boekwaarde 31-12-2027 |
Totale winstneming |
Balanswaarde |
|
Blije, Farrewei |
31-12-2030 |
€ 59.106 |
€ 262.317 |
€ 0 |
€ 262.317 |
|
Dokkum, Betterwird fase 1A |
31-12-2028 |
€ 280.530 |
€ 55.036 |
€ 280.112 |
€ 335.148 |
|
Dokkum, Betterwird fase 2 |
31-12-2033 |
€ 2.680.685 |
€ 1.705.865 |
€ 423.799 |
€ 2.129.664 |
|
Dokkum, Tusken de Fearten |
31-12-2030 |
-€ 259.325 |
-€ 989.338 |
€ 527.090 |
-€ 462.248 |
|
Dokkum, Zuiderschans |
31-12-2030 |
€ 705.537 |
€ 898 |
€ 419.538 |
€ 420.436 |
|
Easternijtsjerk, Lou Sanen fase 3 |
31-12-2034 |
€ 925.707 |
€ 952.042 |
€ 0 |
€ 952.042 |
|
Hantum, Hearewei |
31-12-2029 |
€ 76.144 |
€ 109.871 |
n.v.t. |
€ 109.871 |
|
Hantum, Titus Conradistrjitte-Smidstrjitte |
31-12-2032 |
€ 615.181 |
€ 543.924 |
n.v.t. |
€ 543.924 |
|
Holwert, De Morgenzon |
31-12-2030 |
€ 77.792 |
-€ 261.495 |
€ 37.712 |
-€ 223.783 |
|
Ie, De Koarte Bún fase 3 |
31-12-2032 |
€ 120.538 |
€ 350.617 |
€ 3.403 |
€ 354.020 |
|
Kollum, Dwarsryd |
31-12-2030 |
€ 896.003 |
€ 556.402 |
€ 147.086 |
€ 703.488 |
|
Kollumersweach, Cedelshof |
31-12-2030 |
-€ 126.264 |
-€ 338.643 |
n.v.t. |
-€ 338.643 |
|
Ljussens, Siniastrjitte |
31-12-2031 |
€ 691.281 |
€ 460.646 |
n.v.t. |
€ 460.646 |
|
Marrum, Easterstrjitte-Sinnebuorren |
31-12-2027 |
€ 81.418 |
€ 118.673 |
n.v.t. |
€ 118.673 |
|
Nijewier, Mearswei |
31-12-2031 |
€ 132.642 |
€ 441.587 |
n.v.t. |
€ 441.587 |
|
Westergeast, De Dwarsikkers |
31-12-2027 |
-€ 120.822 |
-€ 34.019 |
€ 34.019 |
-€ 34.019 |
|
Totaal |
€ 6.836.152 |
€ 3.934.383 |
€ 1.872.759 |
€ 5.773.123 |
Verliesvoorziening
In Tabel 2. Totaaloverzicht verliesvoorziening. is de verliesvoorziening per grondexploitatiecomplex gespecificeerd.
Tabel 2. Totaaloverzicht verliesvoorziening
| Grondexploitatiecomplex | Verliesvoorziening |
| Hantum, Hearewei | € 22.010 |
| Hantum, Titus Conradistrjitte-Smidstrjitte | € 48.961 |
| Kollumersweach, Cedelshof | € 46.216 |
| Ljussens, Siniastrjitte | € 120.763 |
| Marrum, Easterstrjitte-Sinnebuorren | € 118.673 |
| Nijewier, Mearswei | € 157.349 |
| Totaal | € 513.972 |
Winstneming grondexploitatiecomplexen
Terug naar navigatie - Paragraaf grondbeleid - Winstneming grondexploitatiecomplexenOp grond van Besluit Begroting en Verantwoording (BBV) dient de gemeente bij grondexploitatiecomplexen tussentijds winst te nemen conform de Percentage of Completion-methode. Het uitgangspunt van de Percentage of Completion-methode is de tot en met het huidige boekjaar gerealiseerde kosten en opbrengsten, ten opzichte van de totale kosten en opbrengsten. In Tabel 3. Winstneming. is de totale winstneming op basis van de Percentage of Completion-methode per grondexploitatiecomplex gespecificeerd.
Tabel 3. Winstneming
|
Grondexploitatiecomplex |
Eindresultaat |
PoC-percentage |
Totale winstneming |
|
Blije, Farrewei |
€ 5.203 |
0% |
€ 0 |
|
Dokkum, Betterwird fase 1A |
€ 311.615 |
90% |
€ 280.112 |
|
Dokkum, Betterwird fase 2 |
€ 1.472.110 |
29% |
€ 423.799 |
|
Dokkum, Tusken de Fearten |
€ 914.149 |
58% |
€ 527.090 |
|
Dokkum, Zuiderschans |
€ 812.238 |
52% |
€ 419.538 |
|
Easternijtsjerk, Lou Sanen fase 3 |
€ 373.703 |
0% |
€ 0 |
|
Hantum, Hearewei |
-€ 22.010 |
n.v.t. |
n.v.t. |
|
Hantum, Titus Conradistrjitte-Smidstrjitte |
-€ 48.961 |
n.v.t. |
n.v.t. |
|
Holwert, De Morgenzon |
€ 70.696 |
53% |
€ 37.712 |
|
Ie, De Koarte Bún fase 3 |
€ 23.404 |
15% |
€ 3.403 |
|
Kollum, Dwarsryd |
€ 682.048 |
22% |
€ 147.086 |
|
Kollumersweach, Cedelshof |
-€ 46.216 |
n.v.t. |
n.v.t. |
|
Ljussens, Siniastrjitte |
-€ 120.763 |
n.v.t. |
n.v.t. |
|
Marrum, Easterstrjitte-Sinnebuorren |
-€ 118.673 |
n.v.t. |
n.v.t. |
|
Nijewier, Mearswei |
-€ 157.348 |
n.v.t. |
n.v.t. |
|
Westergeast, De Dwarsikkers |
€ 34.019 |
100% |
€ 34.019 |
|
Totaal |
€ 4.185.214 |
€ 1.872.759 |
Het te verwachten resultaat van de grondexploitatiecomplexen tezamen bedraagt op basis van de eindwaarde € 4.185.214. Het te verwachten resultaat van de grondexploitatiecomplexen Hearewei te Hantum, Titus Conradistrjitte -Smidstrjitte te Hantum, Cedelshof te Kollumersweach, Siniastrjitte te Ljussens, Easterstrjitte-Sinnebuorren te Marrum en Mearswei te Nijewier is negatief. Om deze reden is winstneming op basis van de Percentage of Completion-methode niet van toepassing.
In Tabel 4. Specificatie winstneming. is de winstneming op basis van de Percentage of Completion-methode per boekjaar en grondexploitatiecomplex gespecificeerd.
Tabel 4. Specificatie winstneming
|
Grondexploitatiecomplex |
Totale winstneming |
2017 - 2024 |
2025 |
2026 |
2027 |
|
Blije, Farrewei |
€ 0 |
n.v.t. |
€ 0 |
€ 0 |
€ 0 |
|
Dokkum, Betterwird fase 1A |
€ 280.112 |
€ 295.430 |
-€ 57.394 |
€ 26.505 |
€ 15.572 |
|
Dokkum, Betterwird fase 2 |
€ 423.799 |
€ 9.818 |
€ 173.547 |
€ 61.337 |
€ 179.098 |
|
Dokkum, Tusken de Fearten |
€ 527.090 |
€ 10.071 |
€ 193.723 |
€ 186.347 |
€ 136.949 |
|
Dokkum, Zuiderschans |
€ 419.538 |
€ 0 |
€ 144.532 |
€ 83.169 |
€ 191.837 |
|
Easternijtsjerk, Lou Sanen fase 3 |
€ 0 |
n.v.t. |
€ 0 |
€ 0 |
€ 0 |
|
Hantum, Hearewei |
n.v.t. |
n.v.t. |
n.v.t. |
n.v.t. |
n.v.t. |
|
Hantum, Titus Conradistrjitte-Smidstrjitte |
n.v.t. |
n.v.t. |
n.v.t. |
n.v.t. |
n.v.t. |
|
Holwert, De Morgenzon |
€ 37.712 |
€ 81 |
€ 8.410 |
€ 13.584 |
€ 15.638 |
|
Ie, De Koarte Bún fase 3 |
€ 3.403 |
n.v.t. |
€ 0 |
€ 0 |
€ 3.403 |
|
Kollum, Dwarsryd |
€ 147.086 |
n.v.t. |
n.v.t. |
€ 0 |
€ 147.086 |
|
Kollumersweach, Cedelshof |
n.v.t. |
n.v.t. |
n.v.t. |
n.v.t. |
n.v.t. |
|
Ljussens, Siniastrjitte |
n.v.t. |
n.v.t. |
n.v.t. |
n.v.t. |
n.v.t. |
|
Marrum, Easterstrjitte-Sinnebuorren |
n.v.t. |
n.v.t. |
n.v.t. |
n.v.t. |
n.v.t. |
|
Nijewier, Mearswei |
n.v.t. |
n.v.t. |
n.v.t. |
n.v.t. |
n.v.t. |
|
Westergeast, De Dwarsikkers |
€ 34.019 |
€ 5.228 |
€ 9.818 |
€ 9.572 |
€ 9.400 |
|
Totaal |
€ 1.872.759 |
€ 320.628 |
€ 472.636 |
€ 380.514 |
€ 698.983 |
De totale winstneming van de grondexploitatiecomplexen tezamen bedraagt € 1.872.759. In de voorgaande boekjaren is een tussentijdse winst ten bedrage van € 1.173.778 genomen. Aan het einde van het boekjaar is een tussentijdse winst ten bedrage van € 698.983 genomen.
Nog te realiseren kosten en opbrengsten
Terug naar navigatie - Paragraaf grondbeleid - Nog te realiseren kosten en opbrengstenIn Tabel 5. Specificatie nog te realiseren kosten en opbrengsten. zijn de nog te realiseren kosten en opbrengsten per 31-12-2027 per grondexploitatiecomplex gespecificeerd.
De boekwaarde van de grondexploitatiecomplexen betreft het saldo van de gerealiseerde kosten en de gerealiseerde opbrengsten tot en met 31-12-2027. De nog te realiseren kosten zorgen voor een verhoging van de boekwaarde en de nog te realiseren opbrengsten zorgen voor een verlaging van de boekwaarde. De boekwaarde per 31-12-2027 vermeerderd met de nog te realiseren kosten en verminderd met de nog te realiseren opbrengsten resulteert in het eindresultaat.
Tabel 5. Specificatie nog te realiseren kosten en opbrengsten
|
Grondexploitatiecomplex |
Boekwaarde 31-12-2027 |
Nog te realiseren kosten |
Nog te realiseren opbrengsten |
Eindresultaat |
|
Blije, Farrewei |
€ 262.317 |
€ 55.227 |
€ 322.747 |
€ 5.203 |
|
Dokkum, Betterwird fase 1A |
€ 55.036 |
€ 71.960 |
€ 438.611 |
€ 311.615 |
|
Dokkum, Betterwird fase 2 |
€ 1.705.865 |
€ 1.137.527 |
€ 4.315.502 |
€ 1.472.110 |
|
Dokkum, Tusken de Fearten |
-€ 989.338 |
€ 866.487 |
€ 791.298 |
€ 914.149 |
|
Dokkum, Zuiderschans |
€ 898 |
€ 248.825 |
€ 1.061.962 |
€ 812.238 |
|
Easternijtsjerk, Lou Sanen fase 3 |
€ 952.042 |
€ 384.151 |
€ 1.709.896 |
€ 373.703 |
|
Hantum, Hearewei |
€ 109.871 |
€ 14.110 |
€ 101.972 |
-€ 22.010 |
|
Hantum - Titus Conradistrjitte-Smidstrjitte |
€ 543.924 |
€ 196.341 |
€ 691.304 |
-€ 48.961 |
|
Holwert, De Morgenzon |
-€ 261.495 |
€ 349.969 |
€ 159.170 |
€ 70.696 |
|
Ie, De Koarte Bún fase 3 |
€ 350.617 |
€ 123.438 |
€ 497.458 |
€ 23.404 |
|
Kollum, Dwarsryd |
€ 556.402 |
€ 180.677 |
€ 1.419.127 |
€ 682.048 |
|
Kollumersweach, Cedelshof |
-€ 338.643 |
€ 539.225 |
€ 154.365 |
-€ 46.216 |
|
Ljussens, Siniastrjitte |
€ 460.646 |
€ 82.983 |
€ 422.865 |
-€ 120.763 |
|
Nijewier, Mearswei |
€ 441.587 |
€ 55.026 |
€ 339.265 |
-€ 157.348 |
|
Totaal |
€ 3.849.728 |
€ 4.305.946 |
€ 12.425.543 |
€ 4.269.869 |
In Tabel 6. Specificatie meerjarige verwachting zijn de gerealiseerde kosten en opbrengsten, de mutatie van de boekwaarde en de dotatie aan de reserve per jaar gespecificeerd. Hierbij is onderscheid gemaakt tussen ontwikkelingen op het gebied van woningbouw en ontwikkelingen op het gebied van bedrijventerreinen. Het saldo van de gerealiseerde kosten en opbrengsten zorgt voor een verhoging of verlaging van de boekwaarde (mutatie boekwaarde).
Op basis van het Programma Grondbeleid 2025-2028 zijn de Reserve Woningbouwontwikkeling en Reserve Bedrijventerreinen ingesteld. De jaarlijkse winstneming op basis van de Percentage of Completion-methode wordt gedoteerd aan de Reserve Woningbouwontwikkeling of Reserve Bedrijventerreinen (dotatie reserve).
Tabel 6. Specificatie meerjarige verwachting
|
|
2027 |
2028 |
2029 |
2030 |
|
Geraamde opbrengsten (bedrijventerreinen) |
€ 1.101.882 |
€ 3.399.124 |
€ 2.917.857 |
€ 0 |
|
Geraamde opbrengsten (woningbouw) |
€ 1.722.547 |
€ 1.610.190 |
€ 1.406.191 |
€ 1.222.138 |
| Totaal geraamde opbrengsten | € 2.824.429 | € 5.009.314 | € 4.324.048 | € 1.222.138 |
|
Geraamde kosten (bedrijventerreinen) |
€ 654.094 |
€ 170.459 |
€ 73.836 |
€ 442.145 |
|
Geraamde kosten (woningbouw) |
€ 1.692.439 |
€ 270.067 |
€ 135.147 |
€ 1.719.211 |
| Totaal geraamde kosten | € 2.346.533 | € 440.526 | € 208.983 | € 2.161.356 |
| Mutatie boekwaarde (bedrijventerreinen) |
€ 447.788 |
€ 3.228.665 |
€ 2.844.021 |
-€ 442.145 |
|
Mutatie boekwaarde (woningbouw) |
€ 30.108 |
€ 1.340.123 |
€ 1.271.044 |
-€ 497.073 |
| Totaal geraamde mutatie boekwaarde | € 477.896 | € 4.568.788 | € 4.115.065 | € -939.218 |
| winstneming op basis van de Percentage of Completion-methode | ||||
|
Dotatie reserve Bedrijventerreinen |
€ 391.488 |
€ 761.941 |
€ 19.609 |
€ 122.771 |
|
Dotatie reserve Woningbouwontwikkeling |
€ 96.044 |
€ 31.246 |
€ 53.200 |
€ 364.957 |
|
Totaal geraamde winstneming |
€ 487.532 | € 793.187 | € 72.809 | € 487.728 |
Risico's
Terug naar navigatie - Paragraaf grondbeleid - Risico'sEr is geen bestemmingsreserve voor de mogelijke risico’s gevormd. Jaarlijks worden de mogelijke risico’s geïnventariseerd en gekwalificeerd. Het betreft onder andere het risico van kostenstijging en rentestijging. Tevens is het mogelijk om specifieke risico’s aan specifieke grondexploitatiecomplexen toe te kennen.